Recuperar el IVA de una factura impagada permite reducir el impacto fiscal de un cliente que no paga. En el régimen general, una empresa puede haber declarado el impuesto de una venta o servicio aunque todavía no haya recibido el dinero. Si el impago continúa, existe un procedimiento para modificar la base imponible y rectificar la cuota repercutida.
Para recuperar el IVA hay que cumplir requisitos, respetar varios plazos y conservar pruebas. Emitir una factura rectificativa es una parte del proceso: también hay que acreditar la reclamación, remitir el documento al cliente, comunicar la modificación a Hacienda y trasladarla correctamente a la autoliquidación.
Además, recuperar el IVA tiene un alcance distinto del cobro de la factura. La regularización fiscal no consigue que el cliente pague el servicio ni garantiza una transferencia inmediata de Hacienda. En esta entrada explicamos la secuencia con un ejemplo práctico para una pyme que tributa en régimen general y presenta el IVA trimestralmente.
Qué significa recuperar el IVA y qué ocurre con la deuda
Cuando se cumplen las condiciones legales, recuperar el IVA permite reducir la base imponible y la cuota de una operación cuyo crédito es total o parcialmente incobrable. El procedimiento se apoya en el artículo 80 de la Ley del IVA.
Conviene separar tres actuaciones:
| Actuación | Qué persigue | Qué debe controlarse |
|---|---|---|
| Reclamación de cobro | Conseguir que el deudor pague | Crédito exigible, pruebas, reclamaciones y acuerdos |
| Recuperación fiscal | Ajustar el IVA repercutido de la operación impagada | Requisitos, plazos, rectificativa, comunicación y autoliquidación |
| Tratamiento contable del impago | Reflejar el riesgo de insolvencia y los ajustes correspondientes | Saldo del cliente, deterioro y evolución del expediente |
El procedimiento para recuperar el IVA no equivale a condonar el crédito ni a anular automáticamente la venta en contabilidad. El ICAC señala que una factura rectificativa origina los ajustes contables que correspondan a su causa, y trata separadamente el riesgo de insolvencia y la reducción del impuesto. ICAC: consulta 4 del BOICAC 98.
Por eso, antes de recuperar el IVA, la asesoría debe conciliar el expediente fiscal con el saldo contable y la reclamación al cliente. Ninguno de esos controles sustituye a los demás.
Paso 1. Comprobar qué procedimiento corresponde
La primera decisión para recuperar el IVA consiste en determinar si se trata de un crédito incobrable ordinario o si el cliente ha sido declarado en concurso. Cada supuesto tiene su propia secuencia.
En el crédito incobrable se comprueba el tiempo transcurrido, la falta de cobro y el resto de requisitos del artículo 80.Cuatro. Si existe concurso, hay que examinar la vía del artículo 80.Tres y sus plazos específicos.
También deben revisarse las circunstancias que pueden impedir o limitar la modificación:
- Garantías reales, en la parte garantizada.
- Avales de entidades de crédito o sociedades de garantía recíproca, en la parte cubierta.
- Seguros de crédito o caución, respecto del importe asegurado.
- Vinculación entre acreedor y deudor a efectos del IVA.
- Establecimiento del destinatario fuera del territorio de aplicación del IVA, Canarias, Ceuta o Melilla, con las excepciones legales para determinados procedimientos de insolvencia de otros Estados miembros.
Para recuperar el IVA frente a un ente público existe una acreditación específica del impago. No debe descartarse la operación simplemente porque el deudor sea una Administración, ni tramitarse como si fuera un cliente privado. BOE: artículo 80 de la Ley del IVA.
Paso 2. Identificar el devengo y calcular la espera
El calendario para recuperar el IVA comienza, con carácter general, en el devengo del impuesto. Esta fecha no tiene por qué coincidir con el vencimiento comercial pactado para pagar.
En una prestación de servicios ordinaria, habrá que identificar cuándo se realizó la operación y se produjo el devengo. Después se revisarán las reglas especiales que puedan afectar al caso.
Los periodos generales para considerar el crédito incobrable son:
| Volumen de operaciones del acreedor en el año natural anterior | Periodo que debe transcurrir sin cobrar |
|---|---|
| No supera 6.010.121,04 euros | Puede optar por seis meses o un año |
| Supera 6.010.121,04 euros | Un año |
Para recuperar el IVA mediante la opción de seis meses hay que comprobar el volumen de operaciones legalmente calculado. La denominación informal de «pyme» no sustituye esa comprobación. AEAT: requisitos de los créditos incobrables.
Atención a las operaciones a plazos
Si se pretende recuperar el IVA de una operación a plazos o con precio aplazado que cumpla la definición legal, el cómputo se realiza desde el vencimiento del plazo o plazos impagados.
No cualquier factura pagadera a treinta o sesenta días entra automáticamente en esta categoría. Según explica la AEAT, el periodo entre el devengo y el último o único vencimiento debe superar un año, o seis meses para las pymes que elijan esa opción. Debe revisarse el calendario pactado antes de aplicar esta regla. AEAT: operaciones a plazos y cómputo del impago.
Régimen especial del criterio de caja
Para recuperar el IVA de una operación sometida al criterio de caja deben aplicarse sus reglas específicas. La fecha límite de devengo del 31 de diciembre del año siguiente al de la operación interviene en el cómputo, con especialidades para pagos aplazados. El calendario del ejemplo de esta entrada no debe trasladarse directamente a ese régimen. AEAT: modificación de la base imponible.
Paso 3. Verificar la factura y el registro del impago
Para recuperar el IVA, la operación debe haberse facturado y anotado en el libro registro de facturas expedidas en tiempo y forma. También debe quedar reflejada la circunstancia del impago en los registros exigidos.
Antes de continuar, conviene cotejar:
- Factura original y documentación de la entrega o servicio.
- Identificación fiscal del cliente.
- Fecha de devengo y vencimiento.
- Base imponible, tipo y cuota repercutida.
- Registro de la factura y declaración del impuesto.
- Movimientos bancarios y posibles cobros parciales.
- Importe que sigue pendiente.
Al recuperar el IVA de una operación con un particular, la base imponible, sin impuesto, debe ser superior a 50 euros. Este requisito concreto se aplica cuando el destinatario no actúa como empresario o profesional. AEAT: condiciones para modificar la base imponible.
No debe utilizarse el antiguo límite de 300 euros que todavía aparece en algunas explicaciones correspondientes a ejercicios anteriores.
Paso 4. Reclamar el cobro y conservar la prueba
Para recuperar el IVA por crédito incobrable, el acreedor debe haber instado el cobro. La ley admite reclamación judicial, requerimiento notarial o cualquier otro medio que acredite fehacientemente la reclamación al deudor.
No es imprescindible obtener una sentencia favorable antes de recuperar el IVA. Lo que debe justificarse es la reclamación en los términos exigidos por la norma.
Un burofax con certificación de contenido y constancia del resultado de entrega puede aportar pruebas útiles. Su suficiencia dependerá de la documentación concreta. Un correo ordinario, una llamada o una anotación interna no deben darse automáticamente por suficientes.
El expediente para recuperar el IVA debería permitir identificar quién reclamó, a quién, en qué fecha, qué factura exigió y por qué importe. Deben conservarse el contenido de la reclamación y los justificantes de envío y entrega o de su resultado.
Si el deudor es un ente público, se exige la certificación del órgano competente prevista legalmente, con reconocimiento de la obligación y su cuantía. BOE: artículo 80.Cuatro de la Ley del IVA.
Paso 5. Emitir la rectificativa dentro de los seis meses siguientes
Cumplida la espera de seis meses o un año y los restantes requisitos, se abre el plazo de seis meses para modificar la base imponible. Para recuperar el IVA hay que emitir la factura rectificativa dentro de ese periodo.
Son dos tiempos distintos: primero debe transcurrir el periodo que permite considerar el crédito incobrable; después se dispone del plazo para efectuar la modificación. El plazo general de cuatro años de otras rectificaciones no permite ignorar esta secuencia específica. AEAT: procedimiento de recuperación del IVA impagado.
La factura utilizada para recuperar el IVA debe incorporar:
- Serie específica y numeración correlativa.
- Fecha real de expedición.
- Datos del emisor y del destinatario.
- Identificación y fecha de la factura o facturas rectificadas.
- Indicación de que se trata de una factura rectificativa.
- Causa de la rectificación.
- Base y cuota afectadas, con expresión clara del ajuste.
Puede consignarse directamente el importe de la rectificación, con su signo, o reflejar cómo quedan los importes después del ajuste, indicando también la rectificación realizada. AEAT: requisitos de las facturas rectificativas.
Al recuperar el IVA por impago conviene identificar expresamente esa causa. No debe describirse como una devolución de mercancía o un descuento comercial si nada de eso ha ocurrido.
Paso 6. Remitir la factura al cliente y acreditar el envío
Para recuperar el IVA no basta con generar la rectificativa y guardarla en el programa. Hay que remitirla al destinatario y poder acreditar esa remisión.
La factura debe enviarse por un medio que permita conservar evidencia del documento remitido, del destinatario y de la fecha. Si se utiliza una plataforma, conviene descargar y archivar sus justificantes.
La prueba de reclamación y la prueba de envío de la rectificativa cumplen funciones diferentes. Un requerimiento de pago anterior no demuestra que la factura rectificativa posterior se haya remitido.
Por eso, el expediente para recuperar el IVA debe contener ambas evidencias. La normativa condiciona la modificación a la expedición y remisión de la rectificativa. BOE: artículo 24 del Reglamento del IVA.
Paso 7. Comunicar la modificación a Hacienda en un mes
La comunicación para recuperar el IVA debe presentarse electrónicamente en el plazo de un mes desde la fecha de expedición de la factura rectificativa. El plazo no empieza cuando termina el trimestre ni cuando el cliente contesta.
La sede de la AEAT identifica actualmente este trámite como modelo 952: comunicación de la modificación de la base imponible en supuestos de concurso y por crédito incobrable. AEAT: modelo 952.
La secuencia práctica indicada por la AEAT es:
- Preparar las facturas rectificativas y los documentos acreditativos de la reclamación o la certificación del ente público, según corresponda.
- Presentar previamente la documentación mediante la opción de aportación de documentación complementaria.
- Conservar el código del asiento de registro generado.
- Cumplimentar la comunicación e incorporar ese código en el apartado correspondiente.
- Presentar y guardar el justificante de la comunicación.
Para recuperar el IVA hay que revisar que los datos y las declaraciones del formulario coincidan con la situación real del crédito. Subir documentos al registro no sustituye la presentación de la comunicación. AEAT: presentación de la documentación y comunicación.
Paso 8. Llevar el ajuste al modelo 303
Para recuperar el IVA también debe trasladarse la modificación a la autoliquidación que corresponda. La comunicación del modelo 952 y la declaración del modelo 303 tienen funciones diferentes.
En las instrucciones del modelo 303 de 2026, las casillas 14 y 15 recogen las modificaciones de bases y cuotas, con el signo que proceda. El periodo de imputación debe revisarse conforme a las reglas de rectificación; no se presenta automáticamente una autoliquidación rectificativa del trimestre original por el mero impago. AEAT: instrucciones del modelo 303 de 2026.
En la práctica, recuperar el IVA puede reducir el importe a ingresar o aumentar un saldo a compensar. La devolución bancaria depende del resultado de la autoliquidación y del régimen de devolución aplicable.
Por ejemplo, una pyme trimestral que no esté inscrita en devolución mensual no obtiene una devolución inmediata por generar un saldo negativo en el tercer trimestre.
Ejemplo completo: factura de 10.000 euros más IVA
Una SL quiere recuperar el IVA de un servicio terminado y facturado el 15 de enero de 2026. Su volumen de operaciones de 2025 fue de 400.000 euros y opta por el periodo de seis meses.
Suponemos que el cliente es otra empresa establecida en España, no existe vinculación, no hay garantías ni seguro de crédito y no se ha declarado concurso. La operación está en régimen general, no acogida al criterio de caja.
Los datos de la factura son:
| Concepto | Importe |
|---|---|
| Base imponible | 10.000 € |
| IVA del 21 % | 2.100 € |
| Total facturado | 12.100 € |
| Cobros recibidos | 0 € |
La cronología para recuperar el IVA sería:
| Fecha | Actuación | Documento o control |
|---|---|---|
| 15 de enero de 2026 | Devengo y emisión de la factura | Factura y prueba del servicio |
| 16 de febrero de 2026 | Vencimiento sin pago | Control de cobros y extractos |
| 3 de marzo de 2026 | Reclamación fehaciente | Contenido y justificantes de la reclamación |
| 15 de julio de 2026 | Se cumplen seis meses desde el devengo | Comprobación del calendario |
| 3 de agosto de 2026 | Emisión y remisión de la rectificativa | Factura y prueba de envío |
| 5 de agosto de 2026 | Aportación documental y comunicación a la AEAT | Registro y justificante del modelo 952 |
| Octubre de 2026 | Presentación del modelo 303 del tercer trimestre con el ajuste | Autoliquidación y conciliación |
En este caso, el periodo de seis meses para modificar termina el 15 de enero de 2027. Como la rectificativa se expide el 3 de agosto de 2026, el plazo de un mes para comunicarla termina el 3 de septiembre de 2026. Presentarla el 5 de agosto evita esperar al vencimiento.
El ejemplo permite recuperar el IVA siguiendo la opción elegida y cumpliendo todos los requisitos. Para otras facturas deben recalcularse las fechas; la AEAT dispone de una calculadora de plazos en su página de procedimiento para créditos incobrables.
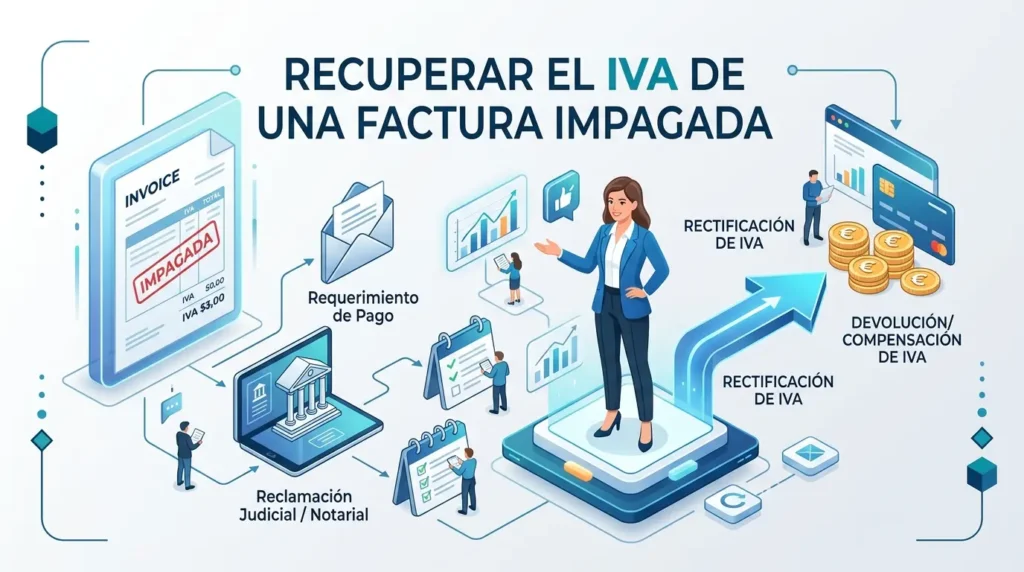
Cómo se refleja la rectificación fiscal
Si se documenta por diferencias, los ajustes fiscales del ejemplo son:
| Concepto | Rectificación |
|---|---|
| Base imponible | −10.000 € |
| Cuota de IVA | −2.100 € |
La causa debe identificar la modificación por crédito incobrable del artículo 80.Cuatro. Recuperar el IVA mediante este documento no supone que el servicio nunca existiera ni que se haya concedido una rebaja comercial de 10.000 euros.
Si, antes de incorporar el ajuste, el modelo 303 resultara a ingresar por 5.000 euros, la minoración de 2.100 euros lo dejaría en 2.900 euros, manteniendo iguales los demás datos.
La empresa consigue recuperar el IVA mediante una menor liquidación, pero sigue necesitando gestionar el cobro de su crédito. Hacienda no está pagando los 10.000 euros correspondientes al servicio.
Qué cambia si ya has cobrado una parte
Para recuperar el IVA de una factura parcialmente pagada debe separarse la parte cobrada de la pendiente. Los pagos anteriores a la modificación incluyen proporcionalmente base e impuesto.
Imaginemos que, sobre la factura anterior, se hubieran cobrado 6.050 euros antes de rectificar:
| Concepto | Parte cobrada | Parte pendiente |
|---|---|---|
| Base imponible | 5.000 € | 5.000 € |
| IVA | 1.050 € | 1.050 € |
| Total | 6.050 € | 6.050 € |
En esas condiciones, recuperar el IVA permitiría ajustar los 1.050 euros asociados a la parte pendiente, si se cumplen los requisitos. No cabe considerar que todo lo cobrado corresponde primero a la base para intentar rectificar los 2.100 euros completos. BOE: pagos parciales anteriores a la modificación, artículo 80.Cinco.
Qué ocurre si el cliente entra en concurso
Para recuperar el IVA de créditos anteriores al auto de concurso debe revisarse la vía concursal. Una vez dictado ese auto, no puede utilizarse sin más el procedimiento ordinario de créditos incobrables para esas operaciones.
El plazo de modificación en concurso es, con carácter general, de tres meses desde el día siguiente a la publicación del auto en el BOE, conforme al cómputo indicado por la AEAT. También debe remitirse copia de la factura rectificativa a la administración concursal. AEAT: modificación por concurso de acreedores, BOE: artículo 24 del Reglamento del IVA.
Por ello, para recuperar el IVA conviene vigilar la situación del deudor desde que aparece el impago. Esperar automáticamente seis meses o un año puede hacer que se pase por alto un plazo concursal anterior.
Qué hacer si el cliente paga después
Después de recuperar el IVA hay que seguir controlando los cobros y los acuerdos con el deudor. Un ingreso posterior debe analizarse antes de decidir si procede otra rectificación.
En los créditos incobrables, el cobro posterior a un cliente empresario o profesional no obliga, por sí solo, a modificar al alza la base ya reducida. Existen excepciones, entre ellas el desistimiento de la reclamación judicial o el acuerdo de cobro posterior al requerimiento notarial en los términos legales.
Cuando el destinatario es un particular, los cobros posteriores pueden exigir una modificación al alza proporcional. En determinados supuestos de desistimiento o acuerdo, la ley establece un mes para emitir la nueva rectificativa. BOE: artículo 80.Cuatro.C de la Ley del IVA.
Para recuperar el IVA y mantener correctamente el expediente, contabilidad debe conocer cualquier pago, pacto o actuación judicial posterior.
Revisión final del expediente
Antes de recuperar el IVA, comprueba que puedes localizar estos documentos y fechas:
- Factura original y justificante de la operación.
- Registro de la factura y control del impago.
- Cálculo de la espera aplicable y del plazo para modificar.
- Reclamación de cobro acreditada.
- Comprobación de garantías, vinculación y situación concursal.
- Factura rectificativa y prueba de remisión.
- Documentación aportada y comunicación electrónica presentada.
- Modelo 303 con el ajuste y conciliación del importe.
- Seguimiento de cobros y acuerdos posteriores.
Recuperar el IVA exige que estos elementos sean coherentes. Una reclamación correcta no corrige una factura mal identificada, y una rectificativa bien emitida no sustituye la comunicación a Hacienda.
FAQ´s
¿Tengo que esperar siempre un año?
No. Para recuperar el IVA por crédito incobrable, los empresarios cuyo volumen de operaciones del año anterior no supere 6.010.121,04 euros pueden optar por seis meses o un año, cumpliendo los demás requisitos.
¿Es obligatorio demandar al cliente?
Para recuperar el IVA se admite la reclamación judicial, el requerimiento notarial u otro medio que acredite fehacientemente la reclamación del cobro. Debe revisarse la prueba disponible en cada caso.
¿Basta con presentar el modelo 303?
No. Para recuperar el IVA deben cumplirse también los requisitos de factura rectificativa, remisión, documentación y comunicación electrónica. El modelo 303 no sustituye al modelo 952.
¿Hacienda me ingresará directamente el IVA recuperado?
Recuperar el IVA puede reducir una liquidación a ingresar o generar un saldo a compensar. La devolución bancaria depende del resultado y de las reglas aplicables al contribuyente.
¿La factura rectificativa perdona la deuda al cliente?
La rectificativa emitida para recuperar el IVA por impago no constituye por sí sola una condonación del crédito. Deben mantenerse separados el ajuste fiscal, el tratamiento contable y la reclamación de cobro.
En Allges revisamos los requisitos para recuperar el IVA, calculamos los plazos y comprobamos la factura rectificativa, la comunicación y su reflejo en la autoliquidación. Si tienes facturas pendientes, podemos analizar el expediente antes de que venza el plazo aplicable.

