Un préstamo de un socio puede aportar liquidez a una empresa para pagar proveedores, financiar una inversión o cubrir un desfase entre cobros y pagos. Para gestionarlo correctamente, la transferencia debe estar respaldada por un acuerdo que permita identificar cuánto se ha prestado, qué remuneración corresponde y cuándo debe devolverse.
Documentar el préstamo de un socio también facilita el trabajo contable: la entrada de dinero genera una deuda, los intereses tienen su propio tratamiento y cada devolución reduce el capital pendiente. Mezclar estos movimientos con dividendos o retiradas personales impide conocer qué debe realmente la sociedad.
En esta entrada explicamos cómo preparar el préstamo de un socio, justificar su valoración y registrar sus principales movimientos mediante un ejemplo de 30.000 euros. El análisis se refiere a un préstamo ordinario a una SL española, en territorio común, concedido por una persona física residente que utiliza su patrimonio particular.
Qué supone prestar dinero a tu sociedad
Mediante el préstamo de un socio, una persona que participa en el capital de la empresa le entrega dinero con obligación de devolución. El socio mantiene sus participaciones y adquiere, además, un derecho de cobro frente a la sociedad.
Antes de formalizar el préstamo de un socio conviene comprobar que la empresa podrá devolverlo. Una previsión de tesorería debe permitir encajar los vencimientos con los cobros esperados, las nóminas, los impuestos y las demás deudas.
La diferencia con otras operaciones puede verse en esta tabla:
| Operación | Qué representa para la empresa | Qué recibe o conserva el socio |
|---|---|---|
| Préstamo | Financiación que debe devolver conforme al contrato | Un derecho de cobro y, si se pactan, intereses |
| Aportación a fondos propios | Recursos incorporados al patrimonio neto | Derechos derivados de su condición de socio, sin un vencimiento ordinario de devolución |
| Dividendo | Distribución de beneficios o reservas disponibles conforme a las reglas societarias | Una remuneración por su participación en la sociedad |
La devolución del préstamo de un socio satisface una deuda acreditada. El dividendo responde a un acuerdo de distribución y a sus requisitos legales. El concepto escrito en la transferencia debe coincidir con la operación que realmente se realiza.
Qué debe recoger el contrato
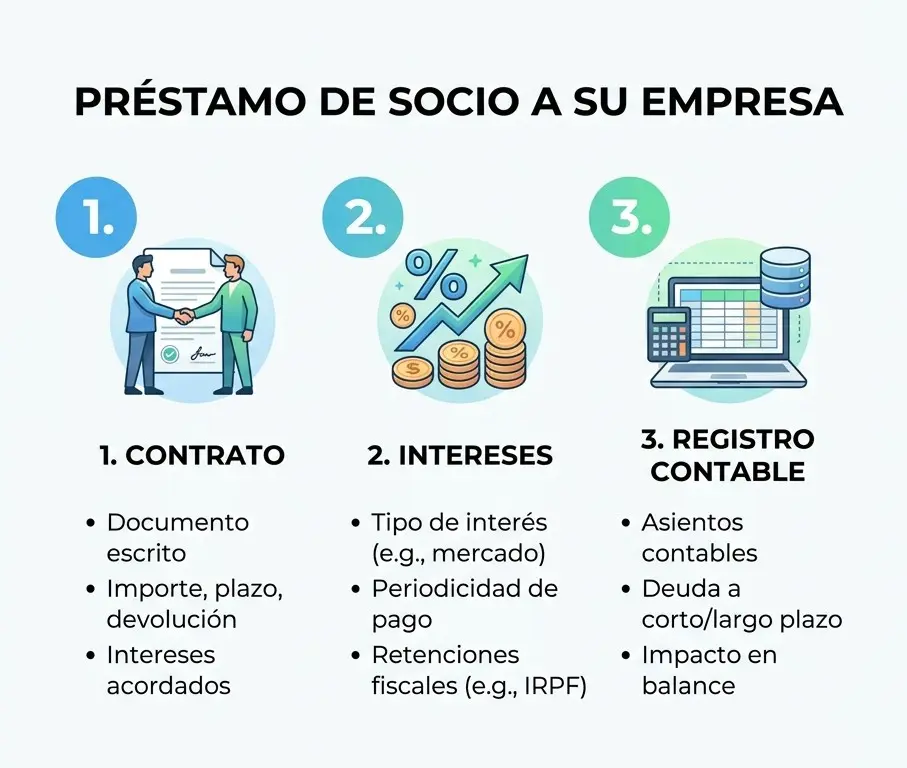
El contrato del préstamo de un socio debe permitir reconstruir la operación sin depender de explicaciones verbales. Para un préstamo ordinario sin garantías que exijan una forma especial, puede utilizarse un documento privado debidamente firmado.
Como mínimo, conviene incluir:
- Identificación del prestamista, de la sociedad y de quien la representa.
- Importe, moneda, fecha de entrega y cuenta bancaria de destino.
- Finalidad de la financiación.
- Duración y calendario de devolución del principal.
- Tipo de interés, forma de cálculo y fechas de liquidación y exigibilidad.
- Tratamiento de las retenciones que correspondan.
- Condiciones de amortización anticipada.
- Garantías, si existen, y consecuencias del impago.
- Distribución de gastos y procedimiento para modificar el acuerdo.
- Lugar, fecha real de firma y firmas de las partes.
Un préstamo de un socio puede prever pagos mensuales, anuales o una devolución final. Lo relevante es que el calendario sea comprensible y coherente con la capacidad de pago de la empresa.
El expediente del préstamo de un socio debe incorporar también la transferencia inicial, el cuadro de amortización y la información utilizada para fijar los intereses. Si el dinero ya se entregó, debe documentarse lo sucedido con sus fechas reales, sin fechar retrospectivamente una firma.
Cuando el prestamista también sea administrador, habrá que revisar la representación de la sociedad, el posible conflicto de intereses y las autorizaciones que procedan. La firma del contrato debe respetar las reglas societarias aplicables.
Particularidades de una sociedad unipersonal
Si el préstamo de un socio procede del socio único, el artículo 16 de la Ley de Sociedades de Capital exige documentación escrita, transcripción al libro registro de contratos con el socio único y una referencia individualizada en la memoria anual sobre su naturaleza y condiciones. El libro debe legalizarse conforme a las reglas previstas para los libros de actas. BOE: contratación del socio único con la sociedad.
Cómo justificar los intereses
El préstamo de un socio constituye una operación vinculada a efectos fiscales cuando concurren los requisitos legales. Si la vinculación deriva de la participación en la sociedad, esta debe ser igual o superior al 25 %. También existen otros supuestos, como la relación con un administrador.
Por tanto, al revisar el préstamo de un socio no basta con conocer que tiene participaciones: hay que identificar su porcentaje y las demás relaciones relevantes. Cuando existe vinculación, la operación debe valorarse como se habría acordado entre partes independientes. BOE: artículo 18 de la Ley del Impuesto sobre Sociedades.
Para fijar los intereses del préstamo de un socio pueden analizarse ofertas de financiación comparables, préstamos bancarios de la propia empresa y otras referencias justificadas. La comparación debe considerar:
- Fecha de contratación y duración.
- Solvencia de la sociedad.
- Importe financiado.
- Garantías y posición del prestamista.
- Calendario de amortización.
- Tipo fijo o variable, comisiones y demás condiciones económicas.
El interés legal del dinero no acredita, por sí solo, que el préstamo de un socio se haya pactado a valor de mercado. Tampoco sirve copiar el tipo de una hipoteca particular para una empresa con un riesgo y unas garantías diferentes.
Conviene conservar una nota de valoración que explique las referencias elegidas, las diferencias detectadas y el motivo del tipo finalmente pactado. El ICAC destaca que plazo, garantías y riesgo de crédito influyen en esta comparación. ICAC: consulta 6 del BOICAC 79.
¿Puede pactarse sin intereses?
Un préstamo de un socio puede pactarse contractualmente sin remuneración. En los préstamos mercantiles, el Código de Comercio exige que los intereses estén pactados por escrito. Esa cuestión contractual debe analizarse junto con las obligaciones fiscales y contables. BOE: artículo 314 del Código de Comercio.
Si el préstamo de un socio es una operación vinculada, establecer un interés del 0 % no elimina la valoración fiscal a mercado. Además, en contabilidad puede existir una diferencia entre el efectivo recibido y el valor razonable de la deuda.
La contabilización de esa diferencia dependerá del fondo económico, del porcentaje de participación y de las circunstancias de la operación. Puede existir un componente de aportación a fondos propios, pero no debe atribuirse automáticamente toda la diferencia a la cuenta 118 cuando intervienen varios socios.
Por eso, un préstamo de un socio sin intereses requiere revisar la valoración inicial y sus consecuencias antes de registrar el dinero recibido. La consulta del ICAC sobre préstamos a interés cero aborda también los concedidos por socios personas físicas. ICAC: valoración de préstamos sin intereses.
Ejemplo de préstamo documentado de 30.000 euros
Consideremos un préstamo de un socio con estas condiciones ficticias:
| Dato | Condición del ejemplo |
|---|---|
| Prestamista | Persona física residente en España, titular del 60 % de la SL |
| Importe | 30.000 euros |
| Entrega | Al inicio de 2026, mediante transferencia |
| Destino | Financiación de circulante |
| Duración | Tres años |
| Amortización del capital | 10.000 euros al final de cada año |
| Interés | 5 % anual sobre el capital pendiente al comienzo del periodo |
| Exigibilidad y pago de intereses | Al final de cada año, junto con la devolución de capital |
| Comisiones y costes de transacción | No existen en el ejemplo |
| Garantías | Sin garantía real |
El 5 % utilizado para este préstamo de un socio es una hipótesis didáctica. Suponemos que se ha justificado mediante operaciones comparables; no constituye un tipo oficial ni una recomendación válida para cualquier empresa.
Cómo trasladarlo al documento
El contrato del préstamo de un socio recogería la entrega de los 30.000 euros, las tres amortizaciones de 10.000 euros y el cálculo de los intereses sobre el saldo pendiente. También precisaría las fechas, las cuentas bancarias y la aplicación de las retenciones legales sobre los intereses brutos.
Como anexos se conservarían el justificante de transferencia, el calendario y la nota de valoración. Esta relación de condiciones explica el caso; el contrato completo debe desarrollar también las restantes cláusulas y las facultades de quienes firman.
Valoración inicial de la deuda
Para registrar el préstamo de un socio hay que aplicar la norma contable correspondiente a los pasivos financieros. En el PGC, la valoración inicial de esta categoría parte del valor razonable, ajustado por los costes de transacción directamente atribuibles; posteriormente se aplica el coste amortizado y el tipo de interés efectivo. BOE: norma de registro y valoración 9.ª del PGC.
En este préstamo de un socio, al suponerse un interés de mercado y no existir comisiones, el valor inicial es de 30.000 euros. Puede comprobarse descontando al 5 % los pagos contractuales, antes de distribuirlos entre socio y Hacienda:
11.500 ÷ 1,05 + 11.000 ÷ 1,05² + 10.500 ÷ 1,05³ = 30.000 euros.
El préstamo de un socio no genera un ingreso por ventas al recibirse. Aumentan el saldo bancario y la deuda de la empresa por el mismo importe.
Calendario de capital e intereses
El cuadro de amortización del préstamo de un socio sería el siguiente:
| Ejercicio | Capital inicial | Intereses brutos al 5 % | Devolución de principal | Capital final |
|---|---|---|---|---|
| 2026 | 30.000 € | 1.500 € | 10.000 € | 20.000 € |
| 2027 | 20.000 € | 1.000 € | 10.000 € | 10.000 € |
| 2028 | 10.000 € | 500 € | 10.000 € | 0 € |
| Total | — | 3.000 € | 30.000 € | — |
En el primer año, los intereses del préstamo de un socio se calculan así:
30.000 × 5 % = 1.500 euros.
Aplicando la retención general del 19 % a este supuesto, la sociedad retiene 285 euros y entrega al socio 1.215 euros netos de intereses. La devolución de los 10.000 euros de principal se realiza íntegramente.
El socio recibe 11.215 euros: 10.000 de capital y 1.215 de intereses netos. Los otros 285 euros se ingresan en Hacienda como retención. La carga financiera bruta del año sigue siendo de 1.500 euros. BOE: artículo 90 del Reglamento del IRPF.
Asientos contables del préstamo
Los siguientes asientos del préstamo de un socio corresponden a la contabilidad de la SL. Utilizamos cuentas del PGC para otras partes vinculadas, adecuadas al socio persona física del ejemplo; deben adaptarse al plan contable y al detalle de cada empresa.
1. Recepción del dinero
Al recibir el dinero se distinguen los 10.000 euros que vencen dentro del primer año y los 20.000 euros con vencimiento posterior.
| Cuenta | Debe | Haber |
|---|---|---|
| 572. Bancos | 30.000 € | — |
| 5135. Otras deudas a corto plazo con otras partes vinculadas | — | 10.000 € |
| 1635. Otras deudas a largo plazo con otras partes vinculadas | — | 20.000 € |
2. Intereses devengados durante el primer ejercicio
El gasto por intereses del préstamo de un socio debe reconocerse conforme se devenga. Este asiento resume el devengo anual, suponiendo que no se ha registrado antes mediante liquidaciones periódicas.
| Cuenta | Debe | Haber |
|---|---|---|
| 6622. Intereses de deudas, otras partes vinculadas | 1.500 € | — |
| 5145. Intereses a corto plazo de deudas, otras partes vinculadas | — | 1.500 € |
3. Liquidación y pago de los intereses
En el ejemplo, los intereses son exigibles y se pagan al cierre del año. Se cancela su saldo bruto, se practica la retención y se transfiere el importe neto.
| Cuenta | Debe | Haber |
|---|---|---|
| 5145. Intereses a corto plazo de deudas, otras partes vinculadas | 1.500 € | — |
| 4751. Hacienda Pública, acreedora por retenciones practicadas | — | 285 € |
| 572. Bancos | — | 1.215 € |
4. Devolución de los primeros 10.000 euros
La amortización reduce el principal pendiente. Este pago no constituye un gasto financiero.
| Cuenta | Debe | Haber |
|---|---|---|
| 5135. Otras deudas a corto plazo con otras partes vinculadas | 10.000 € | — |
| 572. Bancos | — | 10.000 € |
5. Reclasificación de la siguiente anualidad
Al cierre, quedan 20.000 euros pendientes: 10.000 vencerán durante el siguiente año y otros 10.000 después. La próxima amortización se reclasifica a corto plazo.
| Cuenta | Debe | Haber |
|---|---|---|
| 1635. Otras deudas a largo plazo con otras partes vinculadas | 10.000 € | — |
| 5135. Otras deudas a corto plazo con otras partes vinculadas | — | 10.000 € |
6. Ingreso de la retención
Cuando se ingrese la retención mediante la autoliquidación correspondiente, se cancelará la deuda con Hacienda.
| Cuenta | Debe | Haber |
|---|---|---|
| 4751. Hacienda Pública, acreedora por retenciones practicadas | 285 € | — |
| 572. Bancos | — | 285 € |
El ingreso de esta retención no añade otro gasto: forma parte de los 1.500 euros ya reconocidos. Las cuentas utilizadas figuran en el cuadro de cuentas del Plan General de Contabilidad.
Retenciones y declaraciones fiscales
En el préstamo de un socio persona física residente del ejemplo, la empresa debe gestionar la retención sobre los intereses y su declaración. Los modelos habituales son el 123 para el ingreso periódico y el 193 para el resumen anual. También debe facilitarse el certificado de retenciones al perceptor. AEAT: retenciones del capital mobiliario, modelos 123 y 193.
La obligación de retener en el préstamo de un socio surge, con carácter general, cuando los intereses son exigibles o cuando se pagan, si el pago es anterior. Retrasar la transferencia no aplaza automáticamente esa obligación. BOE: artículo 94 del Reglamento del IRPF.
El tipo del 19 % es una retención a cuenta, no necesariamente la tributación definitiva del socio. Si el prestamista es otra sociedad o un no residente, debe revisarse su régimen específico antes de aplicar este esquema.
Cómo declara los intereses el socio
Los intereses del préstamo de un socio persona física constituyen, en este supuesto, rendimientos del capital mobiliario. Se declara el importe íntegro, incorporando por separado la retención soportada.
Cuando existe vinculación, una parte puede integrarse en la base general: los rendimientos correspondientes al exceso del capital cedido sobre tres veces los fondos propios atribuibles a la participación del contribuyente. El resto se integra en la base del ahorro. El cálculo debe realizarse con los valores y reglas fiscales aplicables. AEAT: intereses de préstamos a entidades vinculadas.
La recuperación del principal del préstamo de un socio, por su importe pendiente, no equivale al cobro de intereses ni de dividendos.
Deducción del gasto en la sociedad
Los intereses del préstamo de un socio pueden ser deducibles en el Impuesto sobre Sociedades si cumplen los requisitos aplicables: realidad, justificación, registro, imputación temporal y valoración correcta, entre otros.
Además, el préstamo de un socio debe analizarse junto con el resto de la financiación para comprobar los límites a los gastos financieros. La regla general contempla el 30 % del beneficio operativo y, dentro de este régimen, un importe de un millón de euros de gastos financieros netos deducibles, con las especialidades legales correspondientes. Este umbral no convierte en deducible un gasto que incumpla otros requisitos. AEAT: limitación de gastos financieros.
En cambio, los dividendos remuneran los fondos propios y no son un gasto fiscalmente deducible para la sociedad. BOE: artículo 15 de la Ley del Impuesto sobre Sociedades.
Modelo 600 y operaciones vinculadas
Cuando el préstamo de un socio lo concede una persona física actuando desde su patrimonio particular, la constitución del préstamo queda, con carácter general, sujeta y exenta de transmisiones patrimoniales onerosas. La exención está recogida en el artículo 45.I.B.15 del texto refundido del impuesto. BOE: exención de los préstamos.
La gestión del préstamo de un socio debe incluir la comprobación del modelo 600 o trámite autonómico correspondiente, el plazo y la documentación exigida. La exención de pago no debe interpretarse como una dispensa automática de todas las obligaciones formales. Si quien presta actúa como empresario o profesional, cambia el análisis de IVA e ITP.
También hay que revisar si el préstamo de un socio y las demás operaciones vinculadas generan obligación de presentar el modelo 232. No todos los préstamos obligan a presentarlo: influyen el conjunto de operaciones, los umbrales y las reglas especiales. La valoración, la documentación y la declaración informativa son obligaciones que deben comprobarse por separado. AEAT: instrucciones del modelo 232.
Qué revisar al cierre del ejercicio
Para mantener controlado el préstamo de un socio, contrato, banco, contabilidad y declaraciones deben contar la misma historia. Esta revisión permite detectar diferencias antes de formular las cuentas:
| Comprobación | Evidencia que debe coincidir |
|---|---|
| Dinero entregado | Contrato y transferencia inicial |
| Capital pendiente | Calendario, devoluciones y mayor de la deuda |
| Intereses | Tipo pactado, saldo financiado y tiempo transcurrido |
| Retenciones | Liquidaciones, cuenta 4751, modelos y certificado |
| Vencimientos | Deuda a corto y largo plazo |
| Modificaciones | Anexo firmado y nuevo cuadro de pagos |
| Información societaria | Acuerdos, memoria y libro del socio único, cuando procedan |
Si el préstamo de un socio se ha mantenido durante años en la cuenta 551, conviene revisar su naturaleza y reclasificarlo correctamente. Una cuenta corriente de movimientos con socios no sustituye la identificación de una financiación con plazo y condiciones propios.
Cuando se modifique el préstamo de un socio, debe documentarse el nuevo acuerdo y revisar sus efectos contables y fiscales. Perdonar la deuda, capitalizarla o cambiar sustancialmente sus condiciones exige un análisis específico; no basta con eliminar el saldo del programa contable.
FAQ´s
¿El préstamo debe llevar siempre un interés concreto?
No existe un tipo único para el préstamo de un socio. Cuando es una operación vinculada, hay que justificar su valoración de mercado según las condiciones reales. El 5 % del ejemplo sirve únicamente para explicar los cálculos.
¿La empresa puede devolver el dinero aunque no reparta dividendos?
Sí. La devolución del préstamo de un socio responde al vencimiento de una deuda y a la capacidad de pago de la sociedad. Deben respetarse el contrato y las reglas aplicables, especialmente si existen dificultades de solvencia.
¿Hay que retener sobre toda la cuota?
En el supuesto analizado, la retención afecta a los intereses del préstamo de un socio. La devolución del principal se identifica por separado. En la primera anualidad del ejemplo se retienen 285 euros sobre 1.500 euros de intereses.
¿Basta con conservar el justificante bancario?
El justificante acredita el movimiento de dinero, pero no recoge todas las condiciones del préstamo de un socio. Conviene conservar el contrato, la valoración, el calendario y los documentos de cada liquidación y devolución.
¿Qué ocurre si la empresa no puede pagar al vencimiento?
Debe revisarse la situación financiera y jurídica antes de modificar el préstamo de un socio. Si se acuerda una prórroga, habrá que documentarla con su fecha real y analizar sus consecuencias, incluidas las de los intereses ya exigibles.
En Allges te ayudamos a revisar el préstamo de un socio para que su documentación, valoración, retenciones y registro contable sean coherentes. Podemos comprobar el saldo pendiente y las liquidaciones antes de que lleguen los siguientes vencimientos.

