Saber qué es la factura recapitulativa resulta especialmente útil para empresas y autónomos que realizan varias operaciones durante el mes con un mismo cliente.
En lugar de emitir una factura por cada entrega o servicio, la normativa permite agrupar determinadas operaciones en un único documento. Esta posibilidad simplifica la gestión administrativa, pero exige respetar unas condiciones y unos plazos concretos.
Para entender qué es la factura recapitulativa hay que tener en cuenta que no se trata de una factura anual ni de una factura que permita agrupar libremente operaciones de varios clientes o de diferentes meses.
La factura recapitulativa debe identificar las operaciones realizadas, incluir los datos fiscales obligatorios y aplicar correctamente el IVA correspondiente a cada una de ellas.
En este artículo explicamos qué es la factura recapitulativa, qué requisitos debe cumplir, cuándo debe emitirse y cuáles son los errores más frecuentes.
Contenido actualizado el 27 de agosto de 2026 conforme al Reglamento de facturación aprobado por el Real Decreto 1619/2012 y sus modificaciones posteriores.
Qué es la factura recapitulativa según la normativa
La respuesta a qué es la factura recapitulativa se encuentra en el artículo 13 del Reglamento de facturación.
Una factura recapitulativa es un documento que reúne en una única factura varias operaciones realizadas en fechas diferentes para un mismo destinatario, siempre que todas se hayan efectuado dentro del mismo mes natural.
Por tanto, para entender qué es la factura recapitulativa deben considerarse tres elementos:
- Deben existir varias operaciones.
- Todas deben corresponder al mismo destinatario.
- Deben haberse realizado dentro del mismo mes natural.
La normativa permite su utilización, pero no obliga a emitirla. El empresario también puede seguir emitiendo una factura individual por cada operación.
El texto actualizado puede consultarse en el artículo 13 del Reglamento de facturación.
Para qué sirve una factura recapitulativa
Además de conocer qué es la factura recapitulativa, conviene comprender su utilidad práctica.
Este documento permite reducir el número de facturas cuando una empresa entrega productos o presta servicios con frecuencia al mismo cliente.
Puede ser útil para:
- Proveedores que realizan entregas semanales.
- Profesionales que prestan varios servicios durante el mes.
- Empresas de transporte.
- Talleres.
- Distribuidores.
- Negocios de mantenimiento.
- Empresas de limpieza.
- Proveedores de material.
- Empresas de mensajería.
- Comercios con clientes profesionales habituales.
- Servicios recurrentes con intervenciones separadas.
La factura recapitulativa facilita la administración, pero no elimina la obligación de documentar adecuadamente cada operación.
Ejemplo sencillo de qué es la factura recapitulativa
Un proveedor entrega material a una empresa en estas fechas:
- 3 de septiembre: mercancía por 300 euros.
- 10 de septiembre: mercancía por 500 euros.
- 18 de septiembre: mercancía por 250 euros.
- 27 de septiembre: mercancía por 450 euros.
En lugar de emitir cuatro facturas, puede emitir una factura recapitulativa de septiembre por las cuatro entregas.
La base imponible total sería:
300 + 500 + 250 + 450 = 1.500 euros
Si todas las operaciones tributan al 21 %:
1.500 × 21 % = 315 euros de IVA
Total de la factura:
1.500 + 315 = 1.815 euros
Este ejemplo permite ver qué es la factura recapitulativa y cómo agrupa operaciones independientes sin perder su identificación.
Qué operaciones se pueden incluir
Para determinar qué es la factura recapitulativa y cuándo utilizarla, deben revisarse las operaciones que se pretende agrupar.
Pueden incluirse diferentes entregas de bienes o prestaciones de servicios siempre que:
- Hayan sido realizadas por el mismo empresario o profesional.
- Se dirijan al mismo cliente.
- Se hayan efectuado dentro del mismo mes natural.
- Puedan documentarse correctamente.
- Se respeten los plazos de expedición.
- Se aplique el tratamiento fiscal adecuado.
No es necesario que todas las operaciones tengan exactamente el mismo importe o la misma fecha.
También pueden existir diferentes productos, servicios o tipos de IVA, siempre que la factura detalle correctamente cada operación y separe las bases correspondientes.
Qué operaciones no se pueden agrupar
Al explicar qué es la factura recapitulativa también hay que señalar sus límites.
No pueden incluirse en una misma factura recapitulativa:
- Operaciones realizadas para clientes diferentes.
- Operaciones de meses naturales distintos.
- Ventas de diciembre junto con ventas de enero.
- Operaciones que no puedan identificarse.
- Operaciones con tratamientos fiscales mezclados sin desglose.
- Facturas anteriores que simplemente se quieren sustituir.
- Movimientos sin soporte documental.
Tampoco debe utilizarse para alterar la fecha de devengo del IVA o retrasar artificialmente la contabilización de una operación.
La factura recapitulativa debe ser para un mismo destinatario
Una condición esencial para saber qué es la factura recapitulativa es que todas las operaciones deben corresponder al mismo destinatario.
Una empresa no puede agrupar en una sola factura:
- Las ventas realizadas a varios clientes.
- Las operaciones de varias empresas de un mismo grupo.
- Los servicios prestados a diferentes autónomos.
- Las entregas realizadas a distintos titulares.
Aunque los clientes pertenezcan a una misma familia o grupo empresarial, cada destinatario debe recibir su propia factura.
La identidad del destinatario debe coincidir con la persona física o jurídica que adquiere los bienes o recibe los servicios.
El límite del mes natural
El mes natural es otro elemento fundamental para comprender qué es la factura recapitulativa.
Solo pueden agruparse operaciones efectuadas dentro del mismo mes.
Por ejemplo:
- Las operaciones del 1 al 31 de enero pueden reunirse.
- Las operaciones del 1 al 28 o 29 de febrero pueden reunirse.
- Las operaciones del 1 al 30 de abril pueden reunirse.
- Las operaciones del 1 al 31 de diciembre pueden reunirse.
No puede emitirse una factura recapitulativa trimestral que agrupe enero, febrero y marzo.
Tampoco puede utilizarse un periodo móvil del 15 de un mes al 15 del siguiente, porque no coincide con un único mes natural.
Diferencia entre factura recapitulativa y factura periódica
Comprender qué es la factura recapitulativa exige diferenciarla de una factura correspondiente a un servicio periódico.
Una factura periódica puede documentar un único servicio continuado, como:
- Cuota mensual de asesoría.
- Alquiler.
- Suscripción.
- Mantenimiento mensual.
- Licencia de software.
- Servicio de vigilancia.
La factura recapitulativa, en cambio, agrupa varias operaciones que se han producido en fechas diferentes.
Por ejemplo, una empresa de reparaciones puede realizar cinco intervenciones separadas durante el mes y agruparlas en una factura recapitulativa.
Diferencia entre factura recapitulativa y factura rectificativa
La factura recapitulativa y la factura rectificativa tienen finalidades distintas.
| Documento | Finalidad |
|---|---|
| Factura recapitulativa | Agrupar varias operaciones del mismo mes y cliente |
| Factura rectificativa | Corregir una factura anterior o modificar una base o cuota |
| Duplicado | Reproducir una factura cuando concurren las circunstancias permitidas |
| Factura proforma | Informar de una futura operación sin valor fiscal de factura |
Al estudiar qué es la factura recapitulativa no debe confundirse con una factura rectificativa que agrupa la corrección de varias facturas anteriores.
Una factura recapitulativa documenta operaciones originales. Una factura rectificativa modifica operaciones que ya habían sido facturadas.
Diferencia entre factura recapitulativa y factura proforma
La factura proforma es un documento informativo que puede utilizarse para presentar una oferta, presupuesto o detalle previo.
No sustituye a la factura definitiva ni permite registrar el IVA como una factura ordinaria.
La respuesta a qué es la factura recapitulativa es diferente: se trata de una factura fiscal válida que documenta operaciones ya realizadas.
La factura recapitulativa debe:
- Tener número.
- Formar parte de una serie.
- Incluir fecha de expedición.
- Identificar al emisor y al destinatario.
- Detallar las operaciones.
- Reflejar la base y el IVA.
- Incorporarse a los libros registro.
Cuándo se emite una factura recapitulativa
El plazo depende de si el destinatario actúa o no como empresario o profesional.
Destinatario particular
Cuando el destinatario no es empresario o profesional, la factura recapitulativa debe expedirse como máximo el último día del mes natural en el que se realizaron las operaciones.
Destinatario empresario o profesional
Cuando el destinatario es un empresario o profesional que actúa como tal, debe expedirse antes del día 16 del mes siguiente a aquel en el que se realizaron las operaciones.
La Agencia Tributaria confirma estos plazos en su información sobre la expedición y envío de facturas recapitulativas.
Ejemplo del plazo de expedición
Una empresa realiza varias operaciones durante septiembre para otro empresario.
La factura recapitulativa deberá emitirse antes del 16 de octubre.
Si el destinatario fuera un particular, tendría que emitirse como máximo el 30 de septiembre.
Al analizar qué es la factura recapitulativa debe diferenciarse siempre la condición del cliente, porque modifica el plazo máximo.
No obstante, la empresa puede emitirla antes. No es obligatorio esperar al último día permitido.
Fecha de expedición y fecha de las operaciones
La fecha de expedición es el día en el que se crea la factura.
Las fechas de las operaciones indican cuándo se produjo cada entrega o prestación.
Para reflejar correctamente qué es la factura recapitulativa, el documento debe permitir identificar las operaciones realizadas durante el mes.
Por ejemplo, una factura emitida el 5 de octubre puede incluir:
- Servicio realizado el 4 de septiembre.
- Servicio realizado el 12 de septiembre.
- Servicio realizado el 19 de septiembre.
- Servicio realizado el 28 de septiembre.
La factura tiene una única fecha de expedición, pero debe detallar las fechas o la información necesaria para determinar cuándo se efectuaron las operaciones.
Cuándo se devenga el IVA
La emisión de una factura recapitulativa no cambia por sí misma el momento en el que se devenga el IVA.
Este punto es fundamental para comprender qué es la factura recapitulativa desde la perspectiva fiscal.
Cada operación conserva su propio devengo conforme a las reglas del IVA.
Por tanto:
- La operación debe incluirse en el periodo tributario correspondiente.
- No puede trasladarse el IVA a un trimestre posterior por emitir tarde la factura.
- Deben respetarse las reglas de entregas de bienes y prestaciones de servicios.
- Los pagos anticipados pueden tener su propio devengo.
Si las operaciones se realizan en septiembre, el IVA corresponde al tercer trimestre aunque la factura se expida antes del 16 de octubre cuando el destinatario es empresario.
Datos obligatorios de una factura recapitulativa
Para saber qué es la factura recapitulativa también hay que conocer su contenido.
Debe incluir los datos exigidos para cualquier factura completa:
- Número y, en su caso, serie.
- Fecha de expedición.
- Nombre o razón social del emisor.
- NIF del emisor.
- Domicilio del emisor.
- Nombre o razón social del destinatario.
- NIF del destinatario cuando sea obligatorio.
- Domicilio del destinatario.
- Descripción de las operaciones.
- Fecha de cada operación o referencia al periodo.
- Precio unitario.
- Descuentos.
- Base imponible.
- Tipo de IVA.
- Cuota de IVA.
- Importe total.
- Menciones especiales cuando procedan.
El artículo 6 del Reglamento de facturación recoge el contenido general exigible a las facturas. Requisitos de las facturas en el BOE
Cómo describir las operaciones
No es recomendable utilizar descripciones genéricas como “servicios del mes” cuando impiden conocer qué se ha realizado.
Para reflejar adecuadamente qué es la factura recapitulativa, pueden utilizarse líneas como:
| Fecha | Descripción | Base |
|---|---|---|
| 03/09/2026 | Reparación del equipo A | 200 € |
| 11/09/2026 | Sustitución de una pieza | 150 € |
| 20/09/2026 | Revisión técnica | 100 € |
| 27/09/2026 | Servicio de mantenimiento | 125 € |
Esta presentación permite relacionar la factura con partes de trabajo, albaranes o justificantes de entrega.
Albaranes y factura recapitulativa
Los albaranes son especialmente útiles cuando se utiliza una factura recapitulativa.
Cada entrega puede documentarse mediante un albarán firmado o aceptado por el cliente. Al finalizar el mes, la factura puede hacer referencia a todos los albaranes.
Al estudiar qué es la factura recapitulativa conviene diferenciar el valor de cada documento:
- El albarán acredita una entrega.
- El parte de trabajo acredita un servicio.
- La factura documenta fiscalmente la operación.
- El justificante bancario acredita el pago.
El albarán no sustituye a la factura, pero facilita la trazabilidad.
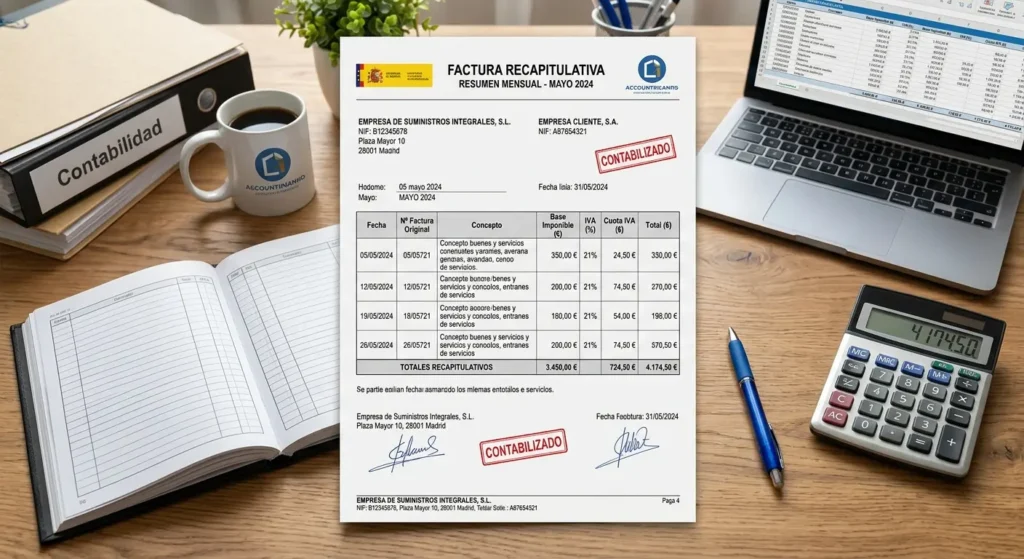
Ejemplo de factura recapitulativa
Una empresa de mantenimiento realiza cuatro intervenciones a un mismo cliente durante octubre:
| Fecha | Servicio | Base imponible |
|---|---|---|
| 02/10/2026 | Revisión de instalación | 120 € |
| 09/10/2026 | Sustitución de componente | 280 € |
| 17/10/2026 | Reparación urgente | 180 € |
| 29/10/2026 | Mantenimiento preventivo | 220 € |
| Total | 800 € |
IVA al 21 %:
800 × 21 % = 168 euros
Total:
800 + 168 = 968 euros
La empresa puede emitir una única factura por 968 euros, identificando las cuatro intervenciones.
Este ejemplo muestra qué es la factura recapitulativa sin confundir el importe total con una única operación mensual.
Operaciones con diferentes tipos de IVA
Una factura recapitulativa puede incluir operaciones sometidas a diferentes tipos de IVA.
En ese caso, deben separarse las bases imponibles y las cuotas.
Ejemplo:
| Operaciones | Base | IVA |
|---|---|---|
| Productos al 21 % | 1.000 € | 210 € |
| Productos al 10 % | 500 € | 50 € |
| Productos al 4 % | 200 € | 8 € |
Total de las bases: 1.700 euros.
Total del IVA: 268 euros.
Total de la factura: 1.968 euros.
Para cumplir correctamente con qué es la factura recapitulativa no debe calcularse un tipo medio de IVA sobre todas las operaciones.
Operaciones exentas y sujetas
Si la factura incluye operaciones exentas junto con otras sujetas, deben identificarse y separarse.
La parte exenta debe incorporar la mención o referencia legal correspondiente.
Al analizar qué es la factura recapitulativa debe comprobarse:
- Base de operaciones sujetas.
- Base de operaciones exentas.
- Tipo aplicado.
- Cuota.
- Motivo de la exención.
- Inversión del sujeto pasivo cuando proceda.
- Operaciones intracomunitarias.
Una factura recapitulativa no permite mezclar tratamientos fiscales sin explicación.
Anticipos y factura recapitulativa
Los anticipos pueden generar el devengo del IVA en el momento del cobro.
Si un cliente paga una cantidad antes de que se realicen las operaciones, puede ser necesario emitir una factura por el anticipo.
Posteriormente, la factura definitiva deberá descontar la cantidad anticipada.
Por tanto, para entender qué es la factura recapitulativa hay que tener en cuenta que no siempre puede esperarse al final del mes si se ha recibido previamente un pago que exige facturación.
El anticipo y la operación definitiva deben quedar correctamente relacionados.
Descuentos en una factura recapitulativa
Pueden aplicarse descuentos por operación o sobre el conjunto de las operaciones.
La factura debe indicar:
- Precio antes del descuento.
- Porcentaje o importe descontado.
- Base imponible resultante.
- Tipo de IVA.
- Cuota.
Para saber qué es la factura recapitulativa correctamente elaborada, el descuento debe poder verificarse.
Si se concede posteriormente un descuento por volumen de operaciones, puede ser necesario emitir una factura rectificativa.
Devolución de mercancías
Cuando un cliente devuelve mercancía, puede ser necesario rectificar la factura.
La normativa permite que, en determinados casos, una devolución realizada con ocasión de un suministro posterior al mismo destinatario se descuente en la factura de ese suministro.
Sin embargo, esta posibilidad debe aplicarse correctamente y conservar la documentación.
Al gestionar qué es la factura recapitulativa, deben identificarse por separado:
- Mercancías entregadas.
- Mercancías devueltas.
- Importe descontado.
- Base imponible final.
- IVA rectificado.
Factura recapitulativa a particulares
También puede emitirse una factura recapitulativa a un particular cuando se cumplan los requisitos.
La diferencia principal se encuentra en el plazo de expedición: debe emitirse como máximo el último día del mes natural en el que se realizaron las operaciones.
Para valorar qué es la factura recapitulativa a particulares también debe comprobarse si la actividad permite emitir facturas simplificadas y qué datos deben constar.
Si el particular necesita la factura para ejercer un derecho tributario, puede ser necesario incluir sus datos identificativos y la cuota de IVA separada.
Factura recapitulativa simplificada
Determinadas operaciones pueden documentarse mediante factura simplificada si cumplen los requisitos generales y los límites establecidos.
Una factura recapitulativa simplificada deberá reunir el contenido exigido a este tipo de documentos.
No obstante, para demostrar adecuadamente qué es la factura recapitulativa y facilitar su deducción por un cliente empresario, suele ser más seguro emitir una factura completa con:
- Identificación del destinatario.
- NIF.
- Domicilio.
- Base imponible.
- Cuota de IVA separada.
Una factura simplificada sin los datos adicionales puede impedir al destinatario deducir correctamente el IVA.
Factura recapitulativa electrónica
La factura recapitulativa puede emitirse en papel o en formato electrónico, siempre que cumpla los requisitos aplicables.
La factura electrónica debe garantizar:
- Autenticidad de origen.
- Integridad del contenido.
- Legibilidad.
- Conservación.
- Acceso durante el periodo exigido.
- Trazabilidad con las operaciones.
Para entender qué es la factura recapitulativa electrónica debe diferenciarse el formato del contenido. Un PDF no permite omitir fechas, bases, tipos de IVA ni datos fiscales.
La factura electrónica obligatoria entre empresarios y profesionales cuenta con su propia normativa y calendario de implantación.
Factura recapitulativa y sistemas de facturación
Los programas utilizados para emitir facturas deben permitir:
- Numeración correlativa.
- Identificación de operaciones.
- Registro de fechas.
- Separación de tipos de IVA.
- Facturas rectificativas.
- Conservación.
- Exportación de información.
- Trazabilidad de modificaciones.
La respuesta a qué es la factura recapitulativa no cambia por utilizar un programa concreto. La herramienta debe adaptarse a la normativa y no al contrario.
La empresa no debe emitir varias facturas con el mismo número ni modificar documentos ya registrados sin utilizar el procedimiento correspondiente.
Cómo contabilizar una factura recapitulativa
La factura recapitulativa se registra en la contabilidad como una factura emitida o recibida.
Sin embargo, debe respetarse la fecha y el devengo de las operaciones.
Para contabilizar correctamente qué es la factura recapitulativa conviene conservar:
- Factura.
- Relación de operaciones.
- Albaranes.
- Partes de trabajo.
- Pedidos.
- Contratos.
- Justificantes de entrega.
- Documentos de transporte.
Si la factura se emite en el mes siguiente, puede ser necesario registrar los ingresos en el periodo en que se realizaron las operaciones.
Cómo registrar el IVA
La factura recapitulativa debe incorporarse al libro registro de facturas expedidas.
La información debe permitir conocer:
- Número de factura.
- Fecha de expedición.
- Identidad del destinatario.
- Base imponible.
- Tipo.
- Cuota.
- Fecha de las operaciones.
- Periodo de liquidación.
Al explicar qué es la factura recapitulativa es importante recordar que su emisión posterior no permite cambiar el trimestre del IVA.
Una factura de operaciones realizadas en marzo pertenece al primer trimestre, aunque se expida antes del 16 de abril a un empresario.
Factura recapitulativa y criterio de caja
Las empresas acogidas al régimen especial del criterio de caja aplican reglas específicas respecto al devengo y la deducción del IVA.
Aun así, la factura recapitulativa debe expedirse dentro de los plazos previstos.
Cuando el destinatario es empresario o profesional, debe emitirse antes del día 16 del mes siguiente a aquel en que se realizaron las operaciones.
Para aplicar qué es la factura recapitulativa en el criterio de caja también deben incluirse las menciones especiales y registrarse las fechas de cobro y pago.
Ventajas de la factura recapitulativa
Conocer qué es la factura recapitulativa permite aprovechar sus ventajas:
- Reduce el número de facturas.
- Simplifica el envío al cliente.
- Facilita la conciliación mensual.
- Agrupa albaranes.
- Reduce tareas administrativas.
- Permite revisar el conjunto de operaciones.
- Facilita el control de cobros.
- Mejora el archivo documental.
- Evita numerosas facturas de pequeño importe.
Estas ventajas son especialmente relevantes cuando existe una relación continuada con el mismo cliente.
Inconvenientes de la factura recapitulativa
También presenta algunos inconvenientes:
- Puede retrasar el cobro hasta el cierre del mes.
- Exige controlar todas las fechas.
- Puede generar errores si faltan albaranes.
- Requiere separar tipos de IVA.
- No permite mezclar meses.
- Puede dificultar la identificación si la descripción es insuficiente.
- Concentra un importe elevado en un solo vencimiento.
- Un error puede afectar a numerosas operaciones.
Por eso, saber qué es la factura recapitulativa no significa que siempre sea la opción más conveniente.
Cuándo conviene utilizarla
Puede ser recomendable cuando:
- Existen muchas operaciones mensuales.
- El cliente acepta una facturación agrupada.
- Se utilizan albaranes.
- Todas las entregas están bien registradas.
- La empresa dispone de un programa adecuado.
- El plazo de cobro no se ve perjudicado.
- Se realizan conciliaciones mensuales.
Antes de utilizarla, la empresa debería explicar al cliente qué es la factura recapitulativa y acordar cómo se identificarán las entregas.
Cuándo puede ser mejor emitir facturas individuales
Puede resultar preferible facturar cada operación cuando:
- Los importes son elevados.
- Se necesita cobrar inmediatamente.
- Los servicios corresponden a proyectos diferentes.
- Existen centros de coste separados.
- El cliente exige una factura por pedido.
- Las operaciones tienen tratamientos fiscales complejos.
- Se utilizan distintas condiciones de pago.
- Existe riesgo de impago.
La decisión debe valorar la gestión administrativa y la tesorería.
Errores frecuentes al emitir una factura recapitulativa
Agrupar operaciones de meses diferentes
Es el error más frecuente. Solo pueden incluirse operaciones del mismo mes natural.
Incluir varios clientes
Una factura recapitulativa solo puede corresponder a un destinatario.
No indicar las fechas
Debe poder determinarse cuándo se realizaron las operaciones.
Utilizar una descripción genérica
Expresiones como “trabajos varios” pueden ser insuficientes.
Emitir fuera de plazo
El plazo cambia según el destinatario sea particular o empresario.
Trasladar el IVA al mes de expedición
La fecha de la factura no altera automáticamente el devengo.
No separar tipos impositivos
Las bases y cuotas deben desglosarse.
Eliminar las facturas previas
Si las operaciones ya fueron facturadas, no pueden volver a incluirse sin aplicar correctamente una rectificación.
No conservar los albaranes
La ausencia de documentos puede dificultar la acreditación de cada entrega.
Confundir una factura recapitulativa con un resumen
Un documento de resumen que no cumple los requisitos no sustituye a una factura.
Evitar estos errores es esencial para aplicar correctamente qué es la factura recapitulativa.
Qué ocurre si se emite incorrectamente
Una factura recapitulativa incorrecta puede provocar:
- Requerimientos.
- Errores en el IVA.
- Diferencias con el cliente.
- Pérdida de la deducción.
- Facturas duplicadas.
- Sanciones por incumplimientos de facturación.
- Necesidad de emitir rectificaciones.
- Descuadres contables.
Si se detecta un error, debe analizarse si procede emitir una factura rectificativa.
No debe modificarse el archivo original sin conservar la trazabilidad de la corrección.
Pasos para emitir una factura recapitulativa
Para aplicar correctamente qué es la factura recapitulativa, puede seguirse este procedimiento:
- Identificar al cliente.
- Localizar todas las operaciones del mes.
- Comprobar que ninguna pertenece a otro periodo.
- Revisar albaranes y partes de trabajo.
- Separar productos y servicios.
- Identificar los tipos de IVA.
- Calcular las bases.
- Aplicar descuentos y devoluciones.
- Asignar un número correlativo.
- Indicar la fecha de expedición.
- Detallar las fechas de las operaciones.
- Revisar los datos fiscales.
- Enviar la factura dentro del plazo.
- Registrarla en la contabilidad.
- Conservar los documentos justificativos.
Modelo orientativo de factura recapitulativa
Una factura recapitulativa puede estructurarse de esta forma:
Datos del emisor:
- Razón social.
- NIF.
- Domicilio.
Datos del destinatario:
- Razón social.
- NIF.
- Domicilio.
Datos de la factura:
- Número.
- Serie.
- Fecha de expedición.
- Periodo de las operaciones.
Detalle:
| Fecha | Albarán | Descripción | Unidades | Precio | Base |
|---|---|---|---|---|---|
| 04/08/2026 | A-101 | Producto A | 5 | 20 € | 100 € |
| 12/08/2026 | A-115 | Producto B | 3 | 50 € | 150 € |
| 25/08/2026 | A-142 | Producto A | 2 | 20 € | 40 € |
Resumen:
- Base imponible: 290 euros.
- IVA del 21 %: 60,90 euros.
- Total: 350,90 euros.
Este modelo permite visualizar qué es la factura recapitulativa y cómo relacionarla con los documentos de entrega.
Conclusión
La respuesta a qué es la factura recapitulativa es sencilla: se trata de una factura que agrupa varias operaciones realizadas en fechas diferentes para el mismo destinatario dentro de un único mes natural.
Su utilización reduce tareas administrativas y facilita la facturación a clientes habituales.
Sin embargo, para cumplir correctamente con qué es la factura recapitulativa deben respetarse las fechas, los plazos de expedición, el desglose del IVA y la identificación de las operaciones.
Cuando el destinatario es un particular, debe emitirse como máximo el último día del mes. Cuando es un empresario o profesional, puede emitirse antes del día 16 del mes siguiente.
La factura recapitulativa no cambia el devengo del IVA ni permite agrupar operaciones de meses diferentes.
En Allges ayudamos a empresas y autónomos a entender qué es la factura recapitulativa, configurar sus sistemas de facturación y revisar sus obligaciones fiscales y contables. Una facturación ordenada reduce errores y facilita la preparación de los impuestos.
FAQ´s
¿Qué es la factura recapitulativa?
Es una factura que agrupa varias operaciones realizadas en fechas distintas para el mismo destinatario dentro de un mismo mes natural.
¿Se pueden agrupar operaciones de varios meses?
No. Todas las operaciones deben haberse realizado dentro del mismo mes natural.
¿Puede incluirse a varios clientes?
No. Debe emitirse una factura diferente para cada destinatario.
¿Cuándo debe emitirse?
Si el destinatario es un particular, como máximo el último día del mes. Si es empresario o profesional, antes del día 16 del mes siguiente.
¿La factura recapitulativa cambia el devengo del IVA?
No. Cada operación conserva el devengo que le corresponde según la normativa.
¿Hay que indicar todas las fechas?
La factura debe permitir identificar las fechas de las operaciones documentadas.
¿Puede incluir diferentes tipos de IVA?
Sí, pero las bases y las cuotas deben desglosarse por tipo impositivo.
¿Es obligatorio utilizar albaranes?
No siempre, pero son muy recomendables para acreditar cada entrega incluida.
¿Puede emitirse electrónicamente?
Sí. Puede emitirse en papel o en formato electrónico si cumple todos los requisitos.
¿Es lo mismo que una factura rectificativa?
No. La recapitulativa agrupa operaciones originales y la rectificativa corrige facturas anteriores.
¿Puede utilizarse con clientes particulares?
Sí, respetando el plazo y los requisitos aplicables.
¿Debe tener una serie diferente?
No es obligatorio crear una serie específica únicamente por ser recapitulativa, aunque puede utilizarse una serie separada cuando existan razones de organización que lo justifiquen.

