El IVA de cursos online no depende únicamente del contenido del temario. También importan la forma de impartirlo, la intervención del profesorado, las características del prestador y el destinatario de la operación.
Una academia que ofrece clases por videollamada, un profesional que vende acceso a vídeos grabados y una consultora que forma a los empleados de un cliente pueden realizar operaciones con tratamientos diferentes.
Para revisar el IVA de cursos online hay que comprobar primero qué se está vendiendo y dónde tributa. Después se analiza si reúne los requisitos de una exención educativa. Poner «formación» en la factura o entregar un diploma no resuelve esas comprobaciones.
Las preguntas que determinan el tratamiento del curso
El análisis del IVA de cursos online puede organizarse a partir de cuatro preguntas:
- ¿Se presta enseñanza mediante docentes o se facilita acceso automatizado a contenidos?
- ¿Qué materia se imparte y quién presta el servicio?
- ¿El cliente contrata como particular o como empresario?
- ¿En qué territorio se localiza la operación?
Estas respuestas permiten distinguir entre un servicio sujeto y exento, uno sujeto y no exento y una operación que no lleva IVA español por localizarse fuera de su territorio de aplicación.
La diferencia tiene consecuencias para el precio, la factura, las declaraciones y la deducción del IVA de los gastos del negocio.
Formación por internet y servicios electrónicos
Cuándo existe un servicio electrónico
En el IVA de cursos online, un servicio electrónico es aquel que se presta mediante internet o una red electrónica de forma básicamente automatizada, con intervención humana mínima y dependiendo de esa tecnología para funcionar.
Un ejemplo habitual es la venta de acceso inmediato a una plataforma con vídeos grabados, materiales descargables y pruebas que se corrigen automáticamente. La AEAT incluye expresamente la enseñanza a distancia automatizada en esta categoría. Definiciones y reglas de localización
Para clasificar el IVA de cursos online debe valorarse la prestación que recibe el alumno. Que un profesor haya dedicado meses a grabar el contenido no implica que intervenga de forma sustancial en la enseñanza a cada comprador.
Tampoco cambia necesariamente la calificación porque exista soporte para recuperar contraseñas, resolver problemas de acceso o emitir certificados.
Cuándo internet funciona como medio de comunicación
El IVA de cursos online requiere otro análisis cuando un docente imparte las clases, explica conceptos, resuelve dudas y guía el aprendizaje, utilizando internet para comunicarse con el alumnado.
Una clase interactiva por videollamada puede constituir un servicio educativo. La existencia de una plataforma, documentos digitales o grabaciones de apoyo no la convierte automáticamente en un servicio electrónico automatizado.
Por eso, al estudiar el IVA de cursos online hay que identificar el elemento principal del servicio. La transmisión docente y el acceso a una biblioteca digital pueden formar parte de un mismo producto, pero no siempre tienen el mismo peso.
Cuándo puede aplicarse la exención educativa
Enseñanza prestada por centros y entidades
El IVA de cursos online puede quedar exento si se cumplen las condiciones del artículo 20.Uno.9.º de la Ley del IVA. Este precepto comprende determinadas actividades educativas, incluida la enseñanza de idiomas y la formación y reciclaje profesional, realizadas por entidades públicas o entidades privadas que cumplan los requisitos correspondientes. sede.agenciatributaria.gob.es
La revisión comprende dos aspectos: la naturaleza educativa de lo impartido y las condiciones de quien lo presta. No basta con comprobar uno de ellos.
Para justificar la exención del IVA de cursos online conviene contrastar las materias con los planes de estudios del sistema educativo. La doctrina de la DGT exige ese encaje y distingue la enseñanza de actividades meramente recreativas.
Un curso no tiene que expedir necesariamente un título oficial para poder estar exento. Sin embargo, un certificado privado tampoco acredita por sí mismo que la exención sea aplicable.
Autorización administrativa y reconocimiento a efectos del IVA
En el IVA de cursos online no debe confundirse la autorización administrativa educativa con el reconocimiento exigido a efectos fiscales.
La AEAT recoge que la exención puede resultar aplicable aunque no exista una autorización administrativa expresa. La DGT considera, a estos efectos, la actividad única o principal del centro y su relación con enseñanzas incluidas en planes de estudios reconocidos.
Esto exige examinar la actividad real. El alta censal, la denominación «academia» o una descripción genérica en la página web no sustituyen esa comprobación. sede.agenciatributaria.gob.es
Clases particulares impartidas por personas físicas
El IVA de cursos online también puede analizarse bajo el artículo 20.Uno.10.º cuando una persona física imparte clases a título particular sobre materias incluidas en los planes de estudios del sistema educativo.
Esta exención tiene requisitos propios. Debe tratarse de una actividad profesional de enseñanza a título particular; quedan fuera de este supuesto las actividades para cuya realización sea necesario encuadrarse en las tarifas empresariales o artísticas del IAE.
El IVA de cursos online de una sociedad no puede declararse exento por esta vía reservada a personas físicas. La sociedad tendrá que comprobar, en su caso, si cumple las condiciones de la exención educativa del apartado 9.º. boe.es
Por qué no todos los cursos están exentos
El IVA de cursos online no desaparece por tratar una materia académica si lo vendido constituye un servicio electrónico automatizado.
La consulta vinculante V0778-26, de 8 de abril de 2026, distingue entre formación presencial o por videollamada interactiva, acceso a contenidos grabados y consultoría. El acceso automatizado a contenidos formativos no disfruta de la exención educativa y, cuando tributa en el territorio español de aplicación del impuesto, se grava al tipo general del 21 %.
La DGT también aclara una cuestión relevante para el IVA de cursos online: ofrecer tutorías o sesiones de apoyo accesorias no transforma necesariamente el acceso a contenidos en enseñanza exenta. Iberley
| Producto o servicio | Qué debe comprobarse | Tratamiento orientativo si tributa en España |
|---|---|---|
| Clases de idiomas por videollamada con docente | Naturaleza educativa y requisitos del prestador | Pueden estar exentas |
| Clases particulares de matemáticas impartidas por un profesional | Requisitos del artículo 20.Uno.10.º | Pueden estar exentas |
| Acceso automático a vídeos y pruebas autocorregidas | Intervención humana durante la prestación | Como servicio electrónico formativo, normalmente 21 % |
| Curso grabado con una tutoría ocasional | Si la tutoría es accesoria al contenido automatizado | No queda exento automáticamente |
| Consultoría que implanta herramientas en una empresa | Si se vende asesoramiento o ejecución, en lugar de enseñanza | Generalmente 21 % |
Cursos mixtos con grabaciones y sesiones docentes
El IVA de cursos online resulta especialmente delicado cuando el programa combina una biblioteca de vídeos, tutorías, corrección de ejercicios y sesiones en directo.
Debe revisarse cómo funciona el conjunto: qué contrata el alumno, qué intervención asume el docente y si los materiales sirven de apoyo a la enseñanza o constituyen el producto principal.
No existe una regla universal según la cual una videollamada mensual o un determinado número de horas de tutoría conviertan todo el programa en formación exenta.
Para documentar el IVA de cursos online mixtos conviene conservar el calendario, la metodología, las actividades corregidas y las condiciones del acompañamiento docente. La descripción comercial debe coincidir con el servicio efectivamente prestado.
Si existen prestaciones independientes, habrá que analizar cada una. Si forman una prestación única, no puede decidirse el tratamiento únicamente dividiendo el precio en varias líneas de factura.
Formación, mentoría y consultoría
El IVA de cursos online debe distinguirse del tratamiento de otros servicios que también transmiten conocimientos, pero cuya finalidad principal es diferente.
Por ejemplo, explicar a un equipo cómo funciona una aplicación puede formar parte de una formación. Configurar esa aplicación, diseñar procesos y resolver problemas concretos del negocio puede constituir consultoría o un servicio de implantación.
Una mentoría tampoco tiene una exención automática. Debe comprobarse si existe enseñanza que cumple los requisitos legales o si se presta acompañamiento empresarial, asesoramiento individual o asistencia para ejecutar un proyecto.
Al revisar el IVA de cursos online, el contrato y los entregables ayudan a identificar lo vendido: clases, ejercicios y evaluación; un informe de recomendaciones; o una solución terminada para el cliente.
Que una empresa pague el curso no determina la exención
El IVA de cursos online no depende exclusivamente de si paga el alumno o su empleador. Una formación que cumple los requisitos de exención puede seguir exenta cuando la contrata una empresa para sus trabajadores.
Del mismo modo, una empresa puede adquirir un curso automatizado sujeto y no exento. La utilidad profesional del contenido no convierte por sí sola ese producto en enseñanza exenta.
La posible bonificación de una acción formativa tampoco sustituye el análisis fiscal. Deben distinguirse la impartición del curso, su organización administrativa y otros servicios contratados.
Cómo influye el país del destinatario
El IVA de cursos online exige separar la exención de las reglas de localización. Estas últimas determinan qué territorio tiene potestad para gravar la operación.
En esta explicación, el territorio español de aplicación del IVA comprende la Península y Baleares. Canarias, Ceuta y Melilla requieren su propio análisis fiscal.
Clientes situados en la Península o Baleares
Si el prestador está establecido en ese territorio y vende a clientes situados en él, el IVA de cursos online dependerá normalmente de la calificación del servicio y de la aplicación o no de la exención educativa.
La factura podrá documentar una operación exenta o repercutir el impuesto correspondiente. El hecho de que el comprador sea una SL no impone, por sí mismo, el 21 % ni permite dejar la operación exenta.
Servicios electrónicos vendidos a empresas de otros países
En ventas de cursos automatizados a empresarios que actúan como tales, el IVA de cursos online se localiza, como regla general, donde se encuentra el establecimiento destinatario del servicio.
Si una empresa española presta ese servicio a una empresa de otro Estado miembro, normalmente no repercutirá IVA español y operará la inversión del sujeto pasivo en destino, cuando proceda. Hay que comprobar la condición empresarial del cliente, sus datos fiscales y el establecimiento que recibe el servicio. boe.es
Servicios electrónicos vendidos a particulares de la UE
El IVA de cursos online automatizados vendidos a consumidores de otros Estados miembros se rige, en general, por la tributación en destino.
Existe una excepción vinculada al umbral conjunto de 10.000 euros, sin IVA, para determinados operadores establecidos en un único Estado miembro. Deben cumplirse sus condiciones, comprobarse el año anterior y el actual, y acumularse las operaciones comprendidas en el límite; no son 10.000 euros por país ni por plataforma.
Si se cumplen las condiciones y no se ha optado por destino, puede mantenerse la tributación en origen. Al superar el umbral aplicable, cambia la localización. Este límite no es una exención del impuesto. boe.es
Para declarar el IVA de cursos online que tribute en otros Estados miembros puede resultar aplicable la ventanilla única OSS. El régimen de la Unión permite, cumpliendo sus requisitos, declarar esas cuotas mediante el modelo 369 desde España. No sustituye el análisis del tipo de IVA aplicable en destino. Régimen de la Unión
Clases en directo y alumnos extranjeros
El IVA de cursos online con docentes no debe configurarse copiando automáticamente las reglas de los cursos electrónicos automatizados.
El marco europeo contiene reglas específicas para actividades educativas ofrecidas virtualmente a consumidores, que sitúan la prestación en el lugar del destinatario. Antes de vender clases en directo al extranjero debe revisarse su aplicación al servicio concreto, la normativa española y la del país de consumo. El umbral de 10.000 euros de los servicios electrónicos no se extiende automáticamente a cualquier clase virtual. boe.es
Tres ejemplos de aplicación
Ejemplo 1. Clases de inglés impartidas por una academia
Una academia presta clases interactivas por videollamada a alumnos de Madrid. El profesor explica, dirige ejercicios y evalúa el aprendizaje. Los vídeos y documentos son materiales de apoyo.
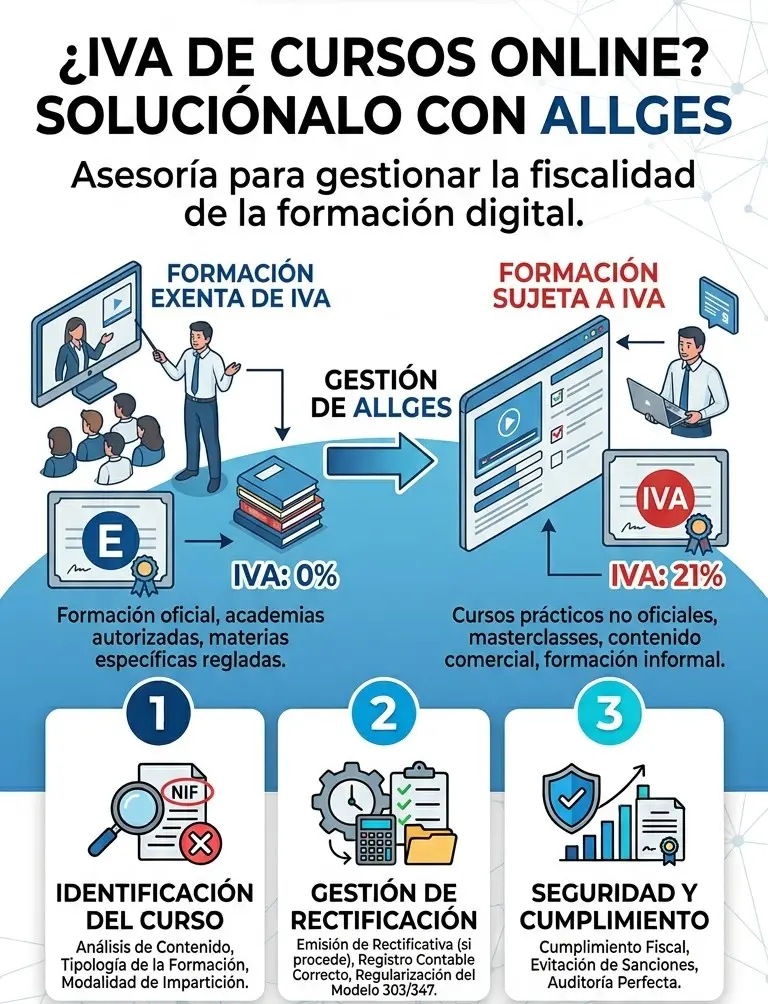
El IVA de cursos online puede quedar exento en este supuesto si la academia y el servicio cumplen los requisitos de la exención educativa. La conclusión se apoya en esas condiciones, no simplemente en que se enseñe inglés.
Si el precio de la formación exenta es de 300 euros, no se añade una cuota del 21 % y el importe total es de 300 euros.
Ejemplo 2. Curso automatizado de acceso inmediato
Un profesional establecido en Valencia vende a particulares de la Península acceso a vídeos, archivos y pruebas automáticas. La asistencia humana se limita a incidencias técnicas.
El IVA de cursos online se aplica en este ejemplo como a un servicio electrónico formativo sujeto y no exento:
| Concepto | Importe |
|---|---|
| Base imponible | 300 € |
| IVA del 21 % | 63 € |
| Total | 363 € |
Si el precio final pactado ya fuera de 300 euros con IVA incluido, la base sería de 247,93 euros y la cuota de 52,07 euros. Conviene definir correctamente el precio antes de publicar la oferta.
Ejemplo 3. Curso automatizado adquirido por una empresa francesa
El mismo proveedor vende el acceso a una empresa francesa que actúa como empresario y recibe el servicio en su establecimiento de Francia. Se han comprobado sus datos y su condición fiscal.
En este supuesto, el IVA de cursos online responde a la localización del servicio en Francia y, cuando corresponda, a la inversión del sujeto pasivo. La ausencia de IVA español no significa que el curso haya adquirido una exención educativa.
Los tres ejemplos muestran que el IVA de cursos online puede cambiar aunque todos los productos se anuncien comercialmente como formación.
Cómo reflejar el tratamiento en la factura
El IVA de cursos online debe quedar documentado de forma coherente con la operación. La descripción debería permitir identificar el servicio, su período y el programa o actividad contratados.
Cuando se expida una factura por enseñanza exenta, debe indicarse la exención y puede citarse el precepto aplicable. Por ejemplo:
Operación exenta de IVA conforme al artículo 20.Uno.9.º de la Ley 37/1992.
Si procede el apartado 10.º, la referencia debe adaptarse. La factura no debería presentar una exención educativa como si fuera simplemente una operación al tipo del 0 %. sede.agenciatributaria.gob.es
Cuando el IVA de cursos online no se repercuta por localización fuera de España, debe reflejarse esa causa y, cuando corresponda, la inversión del sujeto pasivo. No debe utilizarse una mención de enseñanza exenta para justificar cualquier factura sin cuota española.
Si una plataforma interviene en la venta, hay que revisar quién vende al alumno, quién factura y si la plataforma actúa en nombre propio. El tratamiento no puede deducirse únicamente del importe que finalmente ingresa el creador.
Qué ocurre con el IVA de los gastos de la academia
El IVA de cursos online también afecta a las cuotas soportadas en programas, publicidad, equipos y otros gastos de la actividad.
La enseñanza exenta del artículo 20 no genera, con carácter general, derecho a deducir el IVA de los gastos destinados exclusivamente a ella. Si se combinan operaciones con y sin derecho a deducción, debe estudiarse la prorrata y, cuando corresponda, la existencia de sectores diferenciados. boe.es
Por eso, revisar el IVA de cursos online exige mirar tanto las ventas como las compras. Una exención puede evitar la repercusión al alumno y, al mismo tiempo, limitar la recuperación del impuesto soportado.
Documentación para justificar el criterio aplicado
Una revisión del IVA de cursos online debería apoyarse en documentos que expliquen cómo funciona realmente el negocio:
- Programa, temario y objetivos del curso.
- Referencias que permitan contrastar la materia con los planes de estudios.
- Identificación del prestador y organización de la enseñanza.
- Contratos y funciones del profesorado.
- Calendario de clases, tutorías y evaluaciones.
- Condiciones de acceso a vídeos y otros contenidos.
- Contratos con alumnos, empresas y plataformas.
- Datos fiscales y localización de los clientes.
- Facturas emitidas y criterio aplicado a cada producto.
Conviene actualizar el análisis del IVA de cursos online cuando cambie el formato. Convertir una formación acompañada en una biblioteca de acceso permanente puede alterar la naturaleza del servicio.
Errores frecuentes al decidir si un curso está exento
Los errores más habituales en el IVA de cursos online son aplicar una misma regla a productos que funcionan de manera distinta:
- Dar por exento cualquier contenido que enseñe algo.
- Suponer que toda formación impartida por internet lleva el 21 %.
- Añadir una tutoría simbólica para justificar una exención.
- Confundir un diploma privado con el cumplimiento de los requisitos fiscales.
- Aplicar la exención de clases particulares a una sociedad.
- Facturar igual a particulares y empresas de cualquier país.
- Tratar el umbral de 10.000 euros como una cantidad libre de IVA.
- Deducir íntegramente los gastos sin revisar la actividad exenta.
En Allges revisamos el IVA de cursos online a partir del contenido, la metodología, el prestador y los destinatarios, para determinar el tratamiento de cada servicio y su reflejo en las facturas y declaraciones.
FAQ´s
¿Todos los cursos online están exentos de IVA?
No. El IVA de cursos online depende de la naturaleza del servicio, los requisitos de la exención y su localización. Un acceso automatizado a contenidos no queda exento por tener un temario educativo.
¿Una clase por videollamada puede estar exenta?
Sí, si constituye enseñanza y cumple los requisitos legales. El IVA de cursos online con interacción docente debe analizarse según la materia y las condiciones del prestador.
¿Añadir tutorías a un curso grabado permite facturar sin IVA?
No necesariamente. En el IVA de cursos online debe valorarse si la intervención docente es principal o accesoria. Un apoyo ocasional puede mantener la calificación de servicio electrónico.
¿Qué ocurre si una empresa compra el curso para su plantilla?
El IVA de cursos online no queda determinado solo por quién paga. La formación puede estar exenta si cumple los requisitos, o sujeta y no exenta si se trata de otro tipo de servicio.
¿Una factura a un cliente extranjero puede emitirse sin IVA español?
Sí, cuando las reglas de localización lo determinen, pero eso no equivale a una exención educativa. Para revisar el IVA de cursos online hay que comprobar el servicio, la condición del cliente y el país donde tributa.