Una factura con NIF o datos incorrectos puede retrasar un cobro, provocar discrepancias entre empresas y dificultar la justificación del IVA deducido. Un número equivocado en el NIF o una denominación social incompleta merecen una revisión, aunque la operación y el importe sean correctos.
La solución depende de lo ocurrido: identificar mal al cliente real, facturar a otra sociedad o introducir un dato erróneo únicamente al registrar el documento son situaciones diferentes.
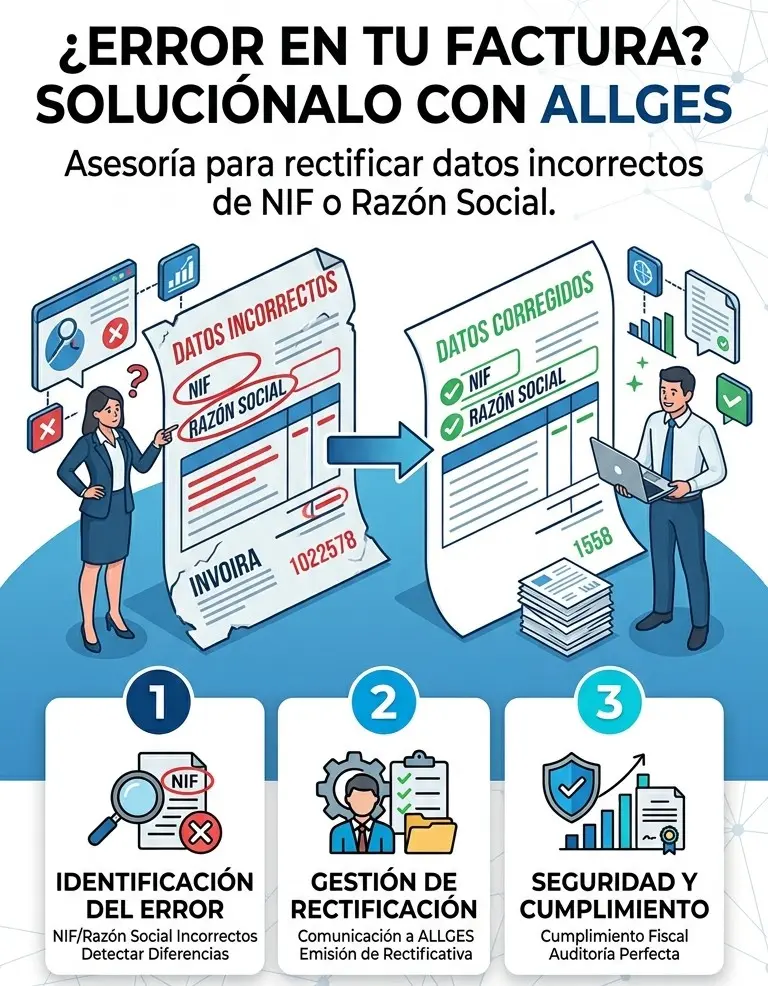
Para subsanar una factura con datos incorrectos conviene comprobar quién realizó y quién recibió la operación, determinar qué documento corresponde y mantener la relación entre el original y su corrección. La Agencia Tributaria exige una factura rectificativa cuando faltan o son incorrectos requisitos obligatorios de facturación. Facturas rectificativas
Qué datos identificativos deben revisarse
En una factura completa de una operación interior habitual entre empresas establecidas en el territorio de aplicación del IVA deben comprobarse el nombre o denominación social completa, el NIF y el domicilio de ambas partes, además de los restantes datos obligatorios.
Cuando se recibe una factura con datos incorrectos, comparar exclusivamente el importe con el pedido resulta insuficiente. También hay que verificar a qué empresario o sociedad corresponde el documento.
La marca comercial puede acompañar a la identificación fiscal, pero no sustituye a la razón social completa exigida. Si el proveedor es un autónomo, debe figurar su nombre y apellidos, con su identificación fiscal. Contenido de las facturas
Antes de corregir una factura con datos incorrectos, resulta útil ordenar la incidencia:
| Situación detectada | Comprobación necesaria | Actuación documental |
|---|---|---|
| Un carácter del NIF está equivocado | Confirmar que se trata del mismo cliente real | Rectificativa que subsane la identificación |
| La razón social está incompleta | Contrastar la denominación completa | Rectificativa con los datos correctos |
| Figura otra sociedad existente | Revisar quién contrató y recibió la operación | Rectificativa negativa al destinatario erróneo y factura al real |
| Los datos del proveedor son erróneos | Identificar al empresario que realizó la operación | Corrección por quien debe expedir la factura |
| La factura es correcta, pero se registró mal | Comparar documento y anotación | Corregir el registro correspondiente |
| Se ha perdido una factura correcta | Comprobar que únicamente falta el documento | Solicitar un duplicado |
Caso 1: el NIF tiene una errata, pero el cliente es el correcto
Una factura con datos incorrectos puede contener el nombre correcto de una empresa y un NIF con un dígito cambiado. El contrato, el pedido y la entrega confirman que la operación pertenece a esa misma empresa.
En este supuesto debe corregirse la identificación mediante una rectificativa. Si no cambia ningún importe, la subsanación no representa una segunda venta ni una nueva cantidad pendiente de pago.
La revisión de una factura con datos incorrectos debe confirmar que la aparente errata no encubre otro destinatario. Si el NIF consignado corresponde a una entidad distinta y los documentos comerciales también resultan contradictorios, es necesario aclarar primero quién fue el cliente.
No conviene decidir únicamente por la semejanza entre dos números. Una ficha de cliente copiada de otra sociedad puede reproducir varios errores a la vez.
Caso 2: la razón social está incompleta o aparece una marca
Una factura con datos incorrectos también puede incluir un nombre comercial donde debería aparecer la denominación social completa. Por ejemplo, un establecimiento utiliza una marca conocida, pero la actividad pertenece a una sociedad con otra denominación.
Debe contrastarse la información con documentación fiscal actualizada. La AEAT dispone de un servicio de comprobación de NIF de terceros a efectos censales que ayuda a depurar los datos identificativos. Esa comprobación no demuestra, por sí sola, quién contrató una operación concreta. sede.agenciatributaria.gob.es
Si una factura con datos incorrectos identifica de forma incompleta al destinatario real, la rectificativa debe dejar clara su identificación completa.
Qué sucede si la empresa cambió de denominación después
Hay que atender a la situación existente cuando se emitió el documento. Un cambio posterior de denominación no convierte automáticamente en errónea una factura que identificaba correctamente a la sociedad en aquel momento.
Conviene conservar la documentación del cambio y actualizar la ficha para las siguientes operaciones. Si el nombre utilizado ya era incorrecto al expedir la factura, habrá que subsanarlo.
Caso 3: se ha facturado a otra empresa
Una factura con datos incorrectos exige especial atención cuando aparece una sociedad existente que no fue la destinataria de la operación. Es frecuente entre empresas de un mismo grupo, negocios con nombres similares o actividades gestionadas desde una administración común.
La Dirección General de Tributos distingue este supuesto de una denominación incompleta: corresponde emitir una rectificativa al destinatario equivocado con las magnitudes negativas y una factura, sin carácter rectificativo, al destinatario real. Así lo recoge la consulta V0758-19. Iberley
Antes de tramitar una factura con datos incorrectos de este tipo, hay que revisar el contrato, el pedido, la entrega y las comunicaciones. Que una sociedad haya realizado la transferencia no basta para atribuirle una compra que correspondía a otra persona.
Tampoco puede cambiarse una factura personal al nombre de una SL únicamente porque resulte más conveniente fiscalmente. La documentación debe reflejar la operación real.
Caso 4: el error está en los datos del proveedor
Una factura con datos incorrectos puede identificar mal al propio emisor. Puede suceder cuando se utiliza una plantilla antigua, se copian datos de otra actividad o se mantiene el NIF de una empresa anterior.
El destinatario debe solicitar la corrección a quien corresponda expedirla. No puede modificar unilateralmente el PDF recibido, incorporar un NIF a mano y presentar esa versión como si la hubiera emitido el proveedor. El TEAC ha rechazado que el receptor subsane por su cuenta los datos identificativos de la factura. serviciostelematicosext.hacienda.gob.es
Para resolver una factura con datos incorrectos del proveedor, debe comprobarse si existe una simple errata o si facturó una entidad distinta de la que prestó el servicio. Esta segunda situación exige aclarar la relación contractual antes de rehacer documentos.
Los acuerdos válidos de facturación por el destinatario o por terceros tienen su propio régimen y no equivalen a editar libremente una factura ajena.
Cómo organizar la subsanación documental
1. Conservar el documento recibido
El primer paso ante una factura con datos incorrectos es guardar el original y anotar la incidencia. Conviene registrar la fecha de detección, el dato afectado y la persona encargada de gestionarla.
Eliminar el archivo inicial dificulta explicar qué ocurrió. Un expediente sencillo puede reunir la factura, el pedido, la solicitud de corrección y la respuesta del proveedor.
2. Confirmar los datos y la operación
Para revisar una factura con datos incorrectos, solicita la identificación fiscal completa y contrástala con los documentos comerciales. Si intervienen varias sociedades, comprueba cuál firmó el contrato y a cuál se entregó el bien o se prestó el servicio.
No es necesario recopilar documentos personales ajenos a la incidencia. El objetivo es obtener evidencia suficiente para identificar a las partes y justificar la corrección.
3. Comunicar exactamente el error
La solicitud sobre una factura con datos incorrectos debe indicar número, fecha, campo erróneo y dato correcto. Una petición concreta reduce el riesgo de recibir otra versión que mantenga parte de los errores.
Es útil adjuntar el documento y señalar si la incidencia afecta solo a la identificación o también al destinatario, la base imponible o la cuota de IVA.
4. Expedir la rectificativa que corresponda
La corrección de una factura con datos incorrectos debe documentarse con claridad. La rectificativa tiene su propia numeración, dentro de una serie específica, e identifica la factura original y la modificación realizada.
Debe reflejar su condición rectificativa, explicar el motivo e incorporar los datos obligatorios. Si afecta a varias facturas, deben identificarse las que se rectifican. Facturas rectificativas
5. Enviar y vincular los documentos
Una factura con datos incorrectos no queda bien gestionada si la corrección permanece únicamente en el ordenador del emisor. Hay que remitir el documento correspondiente y conservar evidencia del envío.
La carpeta o aplicación utilizada debe permitir encontrar el original desde la rectificativa y viceversa. También conviene indicar al cliente si debe actualizar sus datos o revisar un registro ya realizado.
6. Revisar el registro y cerrar la incidencia
Después de corregir una factura con datos incorrectos, comprueba el libro de facturas, la contabilidad y la ficha del cliente o proveedor. Una corrección documental no debe generar automáticamente otra compra, otra venta o una duplicación del IVA.
La incidencia puede cerrarse cuando los documentos, los registros y el estado del cobro o pago sean coherentes.
Ejemplo: corregir factura con NIF sin modificar el importe
Una empresa recibe una factura de mantenimiento emitida el 25 de septiembre de 2026. La razón social es correcta, pero el NIF contiene una errata. La base asciende a 1.000 euros y el IVA al 21 % es de 210 euros.
La factura con datos incorrectos se identifica como F-2026-0187. El proveedor detecta la incidencia y expide la rectificativa R-2026-001 el 2 de octubre de 2026.
| Dato | Situación original | Situación después de corregir |
|---|---|---|
| Destinatario real | La misma empresa | La misma empresa |
| NIF | Consignado con una errata | NIF correcto y comprobado |
| Base imponible | 1.000 € | 1.000 € |
| Cuota de IVA | 210 € | 210 € |
| Total de la operación | 1.210 € | 1.210 € |
| Variación económica | — | 0 € |
La causa de la rectificación podría describirse así:
Se corrige el NIF del destinatario de la factura F-2026-0187, de 25 de septiembre de 2026. Donde figura [NIF consignado por error], debe figurar [NIF correcto]. Se mantienen la operación, la base imponible, la cuota de IVA y el total.
Este texto explica la incidencia; debe integrarse en una rectificativa con los demás datos exigibles. En una factura con datos incorrectos de esta clase, el efecto económico es cero, aunque se reproduzcan los importes de la operación para identificarla. Agencia Tributaria
Si la factura con datos incorrectos ya estaba pagada, la rectificación del NIF no crea una deuda adicional de 1.210 euros. Si estaba pendiente, tampoco convierte el saldo en 2.420 euros.
La fecha de expedición de la rectificativa será la real. Debe conservarse la referencia a la fecha de la operación original cuando corresponda, sin simular que el servicio se prestó de nuevo.
Ejemplo: corregir una factura emitida a otra sociedad
Supongamos que el servicio anterior correspondía a Sociedad B, pero se facturó a Sociedad A. Ambas existen y tienen NIF diferentes.
En este caso, la factura con datos incorrectos requiere documentar la eliminación de la facturación a A y la facturación a B:
| Documento | Destinatario | Base | IVA | Total |
|---|---|---|---|---|
| Factura inicial | Sociedad A | 1.000 € | 210 € | 1.210 € |
| Rectificativa negativa | Sociedad A | −1.000 € | −210 € | −1.210 € |
| Factura al destinatario real | Sociedad B | 1.000 € | 210 € | 1.210 € |
El resultado conjunto sigue siendo una operación de 1.000 euros más 210 euros de IVA. Los documentos permiten seguir la corrección sin mantener una venta atribuida a A.
Si la factura con datos incorrectos fue pagada por A, también habrá que aclarar y documentar el destino del pago: devolución, pago por cuenta de B u otra solución que corresponda a la realidad. No debe trasladarse el dinero entre saldos de clientes sin explicación.
Cuándo debe emitirse la corrección
Una factura con datos incorrectos debe rectificarse tan pronto como el obligado a expedirla conozca el error. El artículo 15 del Reglamento de facturación establece, con carácter general, un límite de cuatro años desde el devengo del impuesto o, cuando proceda, desde la circunstancia que determina la modificación. boe.es
No conviene dejar una factura con datos incorrectos pendiente hasta el cierre anual. El límite temporal no convierte la espera en una buena práctica ni sustituye la obligación de actuar al detectar la incidencia.
La fecha de la rectificativa tampoco reinicia automáticamente los plazos para deducir el IVA.
Cómo afecta el error a la deducción del IVA
Una factura con datos incorrectos obliga a revisar si existe documentación suficiente para justificar la deducción. La Ley del IVA exige el documento justificativo y contempla la rectificación de documentos que incumplen sus requisitos.
Como regla legal, cuando la deducción se justifica mediante el documento rectificativo, se ejercita en el período de su recepción o en los siguientes, dentro del plazo aplicable. Esto debe interpretarse junto con la doctrina sobre subsanación de defectos formales. boe.es
No puede afirmarse que toda factura con datos incorrectos provoque la pérdida definitiva de la deducción. El TEAC ha admitido, en un supuesto de devolución a no establecidos, la subsanación con efectos referidos al período original. Ese criterio tampoco permite ignorar los requisitos materiales ni atribuir a una empresa compras realizadas por otra. serviciostelematicosext.hacienda.gob.es
Si una factura con datos incorrectos ya se incluyó en un modelo 303, hay que comprobar quién dedujo, qué operación se documentó y si cambian las cuotas. Una corrección del nombre, manteniéndose destinatario e importes, no exige automáticamente modificar una cantidad declarada.
Cuando dedujo una sociedad que no era la destinataria real, el problema excede de una errata y requiere revisar su deducción. En ningún caso la recepción de la rectificativa permite deducir dos veces la misma cuota.
Si el error está únicamente en el programa o en el libro registro
Antes de pedir una rectificativa por una factura con datos incorrectos, abre el documento original. Puede que el NIF figure correctamente y que el fallo se haya producido al copiarlo o al leerlo mediante reconocimiento automático.
La AEAT distingue en el SII entre errores de la factura y errores de su anotación. Si el documento es correcto, procede subsanar el registro mediante el procedimiento correspondiente; determinadas claves identificativas exigen un tratamiento específico. Registro. Cuestiones comunes
Clasificar indebidamente esa incidencia como una factura con datos incorrectos puede generar documentos innecesarios. Corregir una ficha maestra tampoco garantiza que se actualicen anotaciones anteriores: hay que comprobar los registros afectados.
Diferencias respecto a un duplicado y una factura simplificada
Una factura con datos incorrectos no se subsana solicitando un duplicado que reproduzca el mismo error. El duplicado corresponde, entre otros supuestos, a la pérdida del original, y debe identificarse como tal.
Tampoco debe considerarse automáticamente una factura con datos incorrectos cualquier factura simplificada sin identificación del cliente. Sus requisitos son distintos; para justificar una deducción se necesitan las menciones adicionales exigibles. El canje de una simplificada correctamente expedida por una completa no tiene necesariamente carácter rectificativo. boe.es
Documentación que conviene conservar
El expediente de una factura con datos incorrectos debería permitir entender el motivo de la corrección sin depender de la memoria de quien la gestionó.
- Factura original y rectificativa vinculadas.
- Datos fiscales correctos y su comprobación.
- Contrato, pedido o justificante de la operación.
- Solicitud de corrección y comunicaciones relevantes.
- Evidencia de envío o recepción del documento corregido.
- Referencias de las anotaciones revisadas.
- Justificación del tratamiento del pago, cuando proceda.
Si una factura con datos incorrectos afecta a varias sociedades, conviene explicar expresamente por qué una era la destinataria real y la otra apareció por error.
Modelo breve para solicitar la corrección
Una petición clara para subsanar una factura con datos incorrectos puede redactarse así:
Hemos detectado un error en el NIF de nuestra empresa en la factura [número], de [fecha]. El dato correcto es [NIF], correspondiente a [denominación social completa]. Adjuntamos la información necesaria para comprobarlo. Solicitamos la factura rectificativa que identifique el documento original y subsane este dato, manteniendo los importes si no existe otra modificación.
Si la factura con datos incorrectos está emitida a otra sociedad, debe explicarse esa circunstancia y aportar la documentación que identifique al cliente real. No basta con pedir que se cambie el encabezado.
Cómo evitar que el error vuelva a repetirse
Resolver una factura con datos incorrectos también sirve para revisar el origen del fallo. Puede encontrarse en una ficha duplicada, una plantilla antigua, datos facilitados verbalmente o una selección equivocada del cliente.
Conviene comprobar las altas de clientes, diferenciar sociedades de un mismo grupo y revisar una muestra de documentos después de importar datos o cambiar de programa. Una comprobación del formato del NIF no demuestra que pertenezca al destinatario elegido.
Si aparece más de una factura con datos incorrectos del mismo cliente, revisa el conjunto afectado. Corregir solo el documento que ha reclamado puede dejar otras incidencias pendientes.
En Allges revisamos la factura con datos incorrectos, la documentación de la operación y su reflejo contable y fiscal para determinar cómo subsanarla y qué registros deben actualizarse.
FAQ´s
¿Puedo corregir yo el NIF en una factura recibida?
No debes modificar unilateralmente una factura con datos incorrectos emitida por un proveedor. Solicita la rectificación a quien corresponda expedirla y conserva la documentación recibida.
¿Una errata en la razón social obliga a cambiar el importe?
No. Una factura con datos incorrectos puede rectificarse únicamente en su identificación. Si la operación y sus importes son correctos, la corrección no genera por sí misma otra deuda.
¿Qué ocurre si figura otra empresa del mismo grupo?
Debe comprobarse quién recibió realmente la operación. Si la factura con datos incorrectos se emitió a otra sociedad existente, procede documentar la rectificación negativa a esa sociedad y emitir la factura al destinatario real.
¿Basta con actualizar la ficha del cliente?
Actualizarla ayuda a evitar nuevos errores, pero no subsana por sí solo una factura con datos incorrectos ya expedida. Deben revisarse el documento y los registros afectados.
¿Puedo deducir el IVA después de corregir la factura?
La subsanación de una factura con datos incorrectos puede permitir justificar la deducción si se cumplen los requisitos materiales, documentales y temporales. Hay que revisar el caso concreto y evitar duplicar una cuota ya deducida.