La autoliquidación rectificativa del IVA permite corregir un modelo 303 ya presentado, tanto si el cambio aumenta el importe a pagar como si lo reduce o modifica datos sin alterar el resultado. Sin embargo, antes de presentarla hay que comprobar el periodo afectado y la naturaleza del error.
No se sigue el mismo procedimiento cuando una factura se ha sumado dos veces en la declaración, cuando se ha cobrado al cliente un IVA improcedente o cuando simplemente se ha duplicado el pago a Hacienda.
Elegir correctamente la autoliquidación rectificativa del IVA exige separar esos supuestos. También conviene distinguir un error del modelo original de una circunstancia posterior que debe declararse en otro trimestre.
En esta guía explicamos cómo utilizar la autoliquidación rectificativa del IVA mediante un árbol de decisión, ejemplos numéricos y las comprobaciones necesarias para evitar nuevos errores.
Qué es una autoliquidación rectificativa del IVA
La autoliquidación rectificativa del IVA es una nueva presentación del modelo 303 que rectifica, completa o modifica otra correspondiente al mismo ejercicio y periodo.
El documento debe contener todos los datos correctos del periodo: los que se mantienen, los que se corrigen y los que se incorporan. No consiste en presentar únicamente la factura olvidada o la diferencia entre dos resultados.
La regulación de la autoliquidación rectificativa del IVA se encuentra en el artículo 74 bis del Reglamento del impuesto, dentro del marco del artículo 120 de la Ley General Tributaria. BOE: autoliquidaciones rectificativas del IVA.
Si todavía no has presentado el modelo del periodo, corresponde preparar la autoliquidación inicial. Un borrador guardado no equivale a una declaración presentada.
Desde qué periodos se aplica
La autoliquidación rectificativa del IVA se utiliza para corregir los siguientes periodos:
| Periodicidad del modelo 303 | Primer periodo incluido |
|---|---|
| Mensual | Septiembre de 2024 |
| Trimestral | Tercer trimestre de 2024 |
Lo determinante es el periodo corregido. Una corrección presentada en 2026 sobre el segundo trimestre de 2024 sigue sujeta al sistema anterior.
Para esos periodos anteriores, la autoliquidación rectificativa del IVA todavía no es la vía aplicable: los errores que determinan mayor ingreso o menor devolución o compensación se corrigen mediante complementaria; los que perjudican al contribuyente, mediante solicitud de rectificación. AEAT: periodos y reglas de aplicación.
En el blog de Allges también puedes consultar la explicación general sobre declaraciones complementarias. Para corregir el modelo 303 deben aplicarse las reglas específicas de esta guía: el procedimiento actual depende del periodo y del motivo de la modificación.
Árbol de decisión para corregir el modelo 303
Antes de elegir una autoliquidación rectificativa del IVA, confirma que el error está en los datos declarados. Si el modelo es correcto y únicamente se ha pagado dos veces, habrá que tramitar la devolución del ingreso duplicado, sin alterar sus cifras. AEAT: devolución de ingresos indebidos.
Este árbol parte de un modelo ya presentado, de un periodo no prescrito y de datos que pueden corregirse sin contradecir una liquidación administrativa que los haya regularizado.
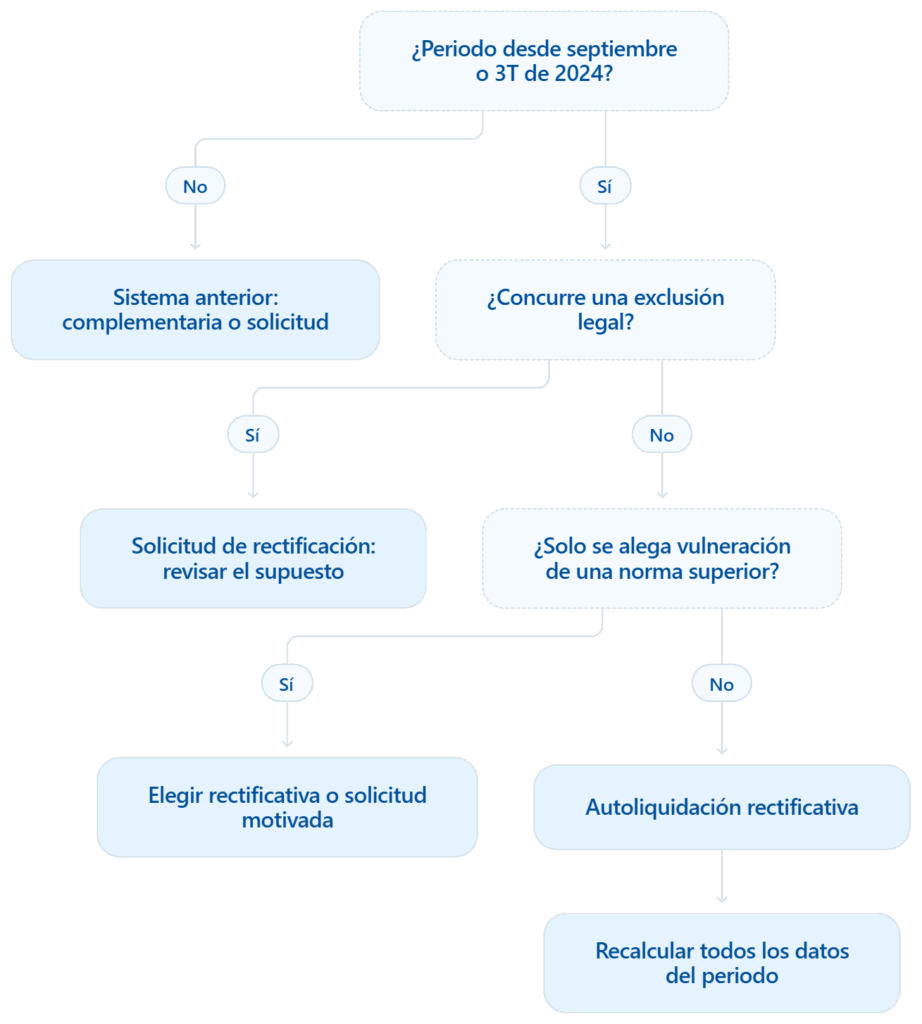
La autoliquidación rectificativa del IVA será la salida habitual para errores ordinarios de los periodos actuales. Las exclusiones legales del árbol se refieren a las cuotas indebidamente repercutidas a terceros en el procedimiento específico y a las cuotas de determinadas operaciones acogidas a los regímenes de ventanilla única.
Qué vía corresponde según el error
| Situación detectada | Actuación que debe valorarse |
|---|---|
| Venta correctamente facturada que no se incluyó en el 303 | Rectificativa del periodo afectado, si está incluido en el sistema actual |
| Factura duplicada al calcular el IVA declarado | Rectificativa para corregir los datos del modelo |
| Deducción aplicada dos veces | Rectificativa para reducir el IVA deducido indebidamente |
| Dato informativo incorrecto sin cambio de cuota | Rectificativa con los datos correctos |
| IVA cobrado indebidamente al cliente cuya devolución se reclama por el procedimiento específico | Solicitud de rectificación, fuera de la vía general de rectificativa |
| Cuotas de operaciones sujetas a los regímenes OSS/IOSS excluidos | Procedimiento específico; comprobar también el modelo afectado |
| Dos pagos de una misma deuda correctamente declarada | Devolución del ingreso duplicado |
La autoliquidación rectificativa del IVA no sustituye el análisis fiscal de la operación. Primero se determina qué importe y periodo son correctos; después se elige el procedimiento.
Las exclusiones que debes comprobar
Cuotas indebidamente repercutidas a otras personas
La autoliquidación rectificativa del IVA queda excluida para las rectificaciones de cuotas indebidamente repercutidas a otros obligados tributarios a las que se refiere el artículo 129 del Reglamento de gestión e inspección.
Por ejemplo, una empresa puede haber cobrado IVA en una operación que debía estar exenta y pretender recuperar ese impuesto mediante la rectificación de su declaración. Debe examinarse quién soportó la cuota y quién tiene derecho a obtener su devolución.
Este supuesto se diferencia de duplicar una factura al trasladar sus datos al modelo: si el cliente recibió una factura correcta y el exceso solo aparece en la declaración, la autoliquidación rectificativa del IVA puede ser la vía ordinaria.
La exclusión tampoco elimina las posibilidades de regularización previstas en el artículo 89 de la Ley del IVA. Si se rectifica la repercusión y se devuelve al cliente el exceso, habrá que analizar la vía y el periodo de regularización correspondientes; no convertir cualquier ajuste en una reclamación del modelo original. BOE: rectificación de cuotas repercutidas.
Cuotas de operaciones acogidas a ventanilla única
La autoliquidación rectificativa del IVA también tiene una exclusión para las modificaciones de cuotas de operaciones acogidas a los regímenes del capítulo XI del título IX de la Ley del impuesto, donde se regulan los regímenes de ventanilla única OSS/IOSS.
La exclusión afecta a esas cuotas y operaciones. No significa que una empresa acogida a OSS tenga prohibido corregir cualquier dato de su modelo 303.
Antes de presentar una autoliquidación rectificativa del IVA, identifica si el error pertenece al 303 o a una declaración específica de ventanilla única, como el modelo 369. Cada una tiene su procedimiento. BOE: exclusiones del artículo 74 bis.
Discrepancia administrativa y vulneración de una norma superior
La autoliquidación rectificativa del IVA distingue entre un error ordinario y una discrepancia con la interpretación administrativa de una norma.
Si existe discrepancia de criterio administrativo, puede indicarse ese motivo. La casilla 108 se reserva a los supuestos en que, además, el ajuste no puede reflejarse en las demás casillas del modelo.
Otra situación es sostener que la norma aplicada vulnera una disposición de rango superior, como la Constitución o el Derecho de la Unión Europea. Cuando ese es el único motivo, se puede optar entre una autoliquidación rectificativa del IVA y una solicitud de rectificación motivada.
Si se elige la rectificativa por vulneración de norma superior, corresponde el motivo general de rectificación, no el de discrepancia administrativa. Tampoco deben tramitarse ambas vías simultáneamente por el mismo motivo.
Cuando concurren otros errores ordinarios, estos deben corregirse por la vía que les corresponde. Conviene separar los argumentos jurídicos de las simples diferencias de cálculo.
Caso 1: una venta que no se incluyó
Una empresa presentó el segundo trimestre de 2026 con los siguientes datos simplificados, sin compensaciones ni otros ajustes:
| Concepto | Modelo presentado | Datos correctos |
|---|---|---|
| IVA devengado | 8.400 € | 9.450 € |
| IVA deducible | 4.800 € | 4.800 € |
| Resultado del periodo | 3.600 € | 4.650 € |
La diferencia procede de una venta de 5.000 euros más 1.050 euros de IVA, correctamente facturada pero omitida al preparar el modelo.
La autoliquidación rectificativa del IVA debe incorporar todas las operaciones del trimestre, incluida esa venta. Si es la primera rectificación, la casilla 70 recoge los 3.600 euros del resultado positivo anterior.
En este ejemplo, la casilla 71 resulta de restar 3.600 a 4.650: quedan 1.050 euros adicionales a ingresar, antes de los recargos que pudieran proceder.
Presentar la autoliquidación rectificativa del IVA no permite trasladar esa venta al trimestre en que se descubrió el olvido. Debe corregirse el periodo de devengo afectado. AEAT: rectificativa para declarar un ingreso mayor.
Caso 2: una factura de venta sumada dos veces
En un supuesto independiente, la empresa declaró e ingresó 3.600 euros, pero duplicó al calcular el modelo una factura con 630 euros de IVA. La factura entregada al cliente era correcta.
| Concepto | Modelo presentado | Datos correctos |
|---|---|---|
| IVA devengado | 8.400 € | 7.770 € |
| IVA deducible | 4.800 € | 4.800 € |
| Resultado del periodo | 3.600 € | 2.970 € |
La autoliquidación rectificativa del IVA corrige el exceso declarado. Al descontar los 3.600 euros del resultado anterior, el resultado de la rectificación es de −630 euros.
Como el ingreso original ya se realizó, se solicita la devolución del exceso por el cauce correspondiente del modelo. No se ha cobrado dos veces el impuesto al cliente: el error se produjo al elaborar la declaración.
Esta autoliquidación rectificativa del IVA exige comprobar también el registro del que salió el duplicado. Si se corrige únicamente el formulario, el fallo puede reaparecer en otro informe o declaración. AEAT: rectificativa para declarar un ingreso menor.
Caso 3: una devolución solicitada por importe inferior
Supongamos que en el cuarto trimestre de 2025 se solicitaron 1.500 euros de devolución, pero un error de traslado de datos redujo indebidamente el importe: correspondían 2.100 euros.
Al preparar la autoliquidación rectificativa del IVA, importa conocer el estado de la devolución anterior:
| Situación de la devolución inicial | Casilla 109, en esta primera rectificación | Resultado simplificado de la casilla 71 |
|---|---|---|
| Todavía no se ha acordado | En blanco | −2.100 € |
| Ya se ha acordado por 1.500 € | 1.500 € | −600 € |
La diferencia evita que se solicite nuevamente una cantidad cuya devolución ya está acordada. El dato relevante no es únicamente si el dinero aparece en la cuenta bancaria.
La autoliquidación rectificativa del IVA debe reflejar el estado real del expediente. En segundas y posteriores rectificaciones, el cálculo puede requerir revisar toda la secuencia. AEAT: rectificativa para solicitar una devolución mayor.
Cómo presentar la rectificativa paso a paso
Para preparar una autoliquidación rectificativa del IVA, reúne primero la declaración anterior, su justificante y los registros que permiten recalcular el periodo.
- Accede al servicio del modelo 303 de la AEAT para el ejercicio correspondiente.
- Selecciona el NIF, ejercicio y periodo afectados.
- Recupera la declaración presentada mediante la opción de modificación disponible en el formulario.
- Corrige los datos y conserva los que siguen siendo válidos.
- Marca la condición de autoliquidación rectificativa.
- Indica el justificante de la declaración que rectificas y el motivo.
- Revisa el resultado, los ingresos previos y las devoluciones acordadas.
- Valida, presenta y guarda el justificante definitivo.
Si ya hubo una autoliquidación rectificativa del IVA para ese periodo, debe identificarse el justificante de la última rectificativa presentada y revisar qué importes conservan efectos.
El formulario de la autoliquidación rectificativa del IVA no incorpora un espacio libre para desarrollar alegaciones ni permite adjuntar la documentación justificativa como parte de su presentación. Conserva el expediente de soporte para atender una posible comprobación.
Las casillas que conviene revisar
En una autoliquidación rectificativa del IVA, confundir el resultado completo del periodo con la diferencia pendiente puede provocar un segundo error.
| Casilla | Qué representa o qué debe comprobarse |
|---|---|
| 69 | Resultado del periodo antes de los ajustes por declaraciones anteriores |
| 70 | Resultado positivo anterior que corresponda considerar, esté pagado o no |
| 109 | Devoluciones anteriores acordadas; en el supuesto general se consigna el importe sin signo |
| 71 | Resultado obtenido mediante 69 − 70 + 109 |
| 108 | Ajuste reservado a determinadas discrepancias de criterio administrativo |
| 111 | Parte del resultado negativo vinculada al resultado positivo de la declaración rectificada |
La casilla 111 de la autoliquidación rectificativa del IVA puede afectar a un ingreso realizado, una deuda pendiente, un aplazamiento o una domiciliación. No representa en todos los casos una cantidad que Hacienda vaya a transferir.
PRE303 calcula esta casilla, pero es necesario revisar los datos de partida. Las rectificaciones sucesivas requieren atender a las instrucciones y ejemplos del ejercicio. AEAT: instrucciones del modelo 303 de 2026.
Qué hacer si se seleccionó un periodo equivocado
La autoliquidación rectificativa del IVA también puede intervenir cuando se presentó un modelo para enero en lugar del primer trimestre, por ejemplo.
La AEAT indica que debe rectificarse el periodo erróneo dejando los datos a cero, salvo las casillas de resultado anterior o devolución acordada que correspondan. Después se presenta la declaración del periodo correcto.
Antes de utilizar así la autoliquidación rectificativa del IVA, comprueba que se trata de una presentación íntegramente equivocada y que ese periodo no contiene otras operaciones válidas. Si el periodo correcto ya tiene un modelo presentado, habrá que corregirlo mediante su propia rectificativa.
También debe revisarse qué sucede con el pago original: la corrección de los datos no equivale por sí sola a trasladar un ingreso entre periodos.
Cuándo no hace falta rehacer el trimestre anterior
La autoliquidación rectificativa del IVA corrige una declaración previa, pero no toda novedad documental demuestra que esa declaración estuviera mal.
Una factura recibida tarde puede deducirse en un periodo posterior cuando se cumplen los requisitos y plazos del derecho a deducción. No debe modificarse automáticamente el trimestre de expedición de la factura.
Asimismo, un descuento posterior, una devolución de mercancía o la cancelación de una operación pueden originar una factura rectificativa cuyo ajuste corresponda a otro periodo conforme a las reglas del impuesto.
Por eso, antes de presentar una autoliquidación rectificativa del IVA, distingue entre corregir un dato erróneo y registrar una modificación posterior. La factura rectificativa y la autoliquidación rectificativa son documentos diferentes. AEAT: ejercicio de la deducción.
Plazos, recargos y actuaciones de Hacienda
La autoliquidación rectificativa del IVA puede presentarse mientras no haya prescrito el derecho correspondiente. La referencia general es de cuatro años, aunque deben comprobarse el inicio del cómputo y las posibles interrupciones.
Ese plazo no permite retrasar sin consecuencias una corrección que exige ingresar más. Si se presenta fuera del plazo original y sin requerimiento previo, puede resultar aplicable el recargo del artículo 27 de la Ley General Tributaria.
Cuando procede ese régimen, el recargo es del 1 % más otro 1 % por cada mes completo de retraso. Superados doce meses, es del 15 %, con intereses por el periodo posterior a esos doce meses. BOE: recargos por presentación extemporánea.
Presentar una autoliquidación rectificativa del IVA no implica siempre recargo: hay que atender al resultado, al momento y a las circunstancias. Si existe requerimiento previo, debe analizarse el procedimiento abierto y sus consecuencias.
Además, una autoliquidación rectificativa del IVA no produce efectos sobre los elementos ya regularizados por una liquidación administrativa en los términos previstos legalmente. Para discutir esa liquidación habrá que utilizar los cauces de revisión o recurso que correspondan.
Comprobaciones antes de enviar
Una autoliquidación rectificativa del IVA debería quedar respaldada por una comparación entre los datos originales y los corregidos.
Revisa que el expediente incluya:
- Modelo original y rectificativas anteriores.
- Número de justificante de cada presentación.
- Explicación del error y facturas afectadas.
- Libros de IVA corregidos y conciliados.
- Justificantes de ingresos, domiciliaciones y devoluciones acordadas.
- Cálculo de las casillas modificadas.
- Efectos sobre saldos a compensar de periodos posteriores.
Si la autoliquidación rectificativa del IVA modifica un saldo que ya se utilizó después, comprueba los modelos posteriores para evitar compensar dos veces o mantener un importe incorrecto.
En Allges revisamos el motivo de la corrección, el procedimiento aplicable y la coherencia entre facturas, registros y declaraciones antes de preparar una autoliquidación rectificativa del IVA.
FAQ´s
¿La rectificativa sirve tanto para pagar más como para recuperar un exceso?
Sí. La autoliquidación rectificativa del IVA permite ambos resultados en los periodos a los que se aplica, siempre que el supuesto no esté excluido. También puede corregir datos sin modificar la cuota.
¿Puedo corregir con ella el primer trimestre de 2024?
No. La autoliquidación rectificativa del IVA se aplica desde el tercer trimestre de 2024 para declarantes trimestrales y desde septiembre de 2024 para mensuales. Los periodos anteriores conservan su procedimiento de corrección.
¿Debo introducir solo el importe que faltaba?
No. La autoliquidación rectificativa del IVA contiene todos los datos correctos del periodo. Las casillas relativas a resultados anteriores permiten determinar después la diferencia que corresponda ingresar, devolver o ajustar.
¿Puedo corregir una rectificativa que también contiene un error?
Sí, dentro de los límites aplicables. La nueva autoliquidación rectificativa del IVA debe identificar la última rectificativa presentada y tener en cuenta los efectos de los resultados, pagos y devoluciones anteriores.
¿Una factura rectificativa obliga a rectificar el modelo original?
No necesariamente. La autoliquidación rectificativa del IVA será necesaria si procede corregir datos de aquel periodo. Cuando existe una modificación posterior, las reglas del impuesto pueden exigir que el ajuste se declare en otro periodo.

